
വർഷങ്ങളോളം അധ്വാനിച്ച് സമ്പാദിച്ച പണം. ബാങ്കിൽ സ്ഥിരനിക്ഷേപങ്ങൾ, മ്യൂച്വൽ ഫണ്ടുകൾ, ഓഹരികൾ, ഇൻഷുറൻസ് പോളിസികൾ, സ്വന്തം പേരിൽ ഒരു വീട്. എല്ലാം കൃത്യമായി ആസൂത്രണം ചെയ്തിട്ടുണ്ടെന്നാണ് നമ്മുടെ ധാരണ. പക്ഷേ, ഒരു ചോദ്യം ചോദിച്ചാൽ പലരും കുഴങ്ങും: ''നാളെ എനിക്ക് എന്തെങ്കിലും സംഭവിച്ചാൽ എന്റെ സമ്പാദ്യം ആർക്കാണ് ലഭിക്കുക?''
''നോമിനിയെ വെച്ചിട്ടുണ്ടല്ലോ!'' എന്നായിരിക്കും മറുപടി. എന്നാൽ നോമിനിയെ നിശ്ചയിച്ചതുകൊണ്ടുമാത്രം എല്ലാ സാഹചര്യങ്ങളിലും സമ്പത്തിന്റെ അന്തിമ ഉടമസ്ഥാവകാശം ഉറപ്പാകണമെന്നില്ല. ഇതാണ് പലരും തിരിച്ചറിയാതെ പോകുന്ന സാമ്പത്തിക പാഠം.
Also Read
നോമിനി എന്നാൽ ഉടമയാണോ?
ബാങ്ക് അക്കൗണ്ട് തുറക്കുമ്പോഴും ഇൻഷുറൻസ് പോളിസി എടുക്കുമ്പോഴും ഡീമാറ്റ് അക്കൗണ്ട് ആരംഭിക്കുമ്പോഴും നോമിനിയെ ചേർക്കാനുള്ള സൗകര്യമുണ്ട്. അക്കൗണ്ട് ഉടമ മരിച്ചാൽ ബന്ധപ്പെട്ട സ്ഥാപനത്തിന് നിക്ഷേപമോ ആനുകൂല്യമോ കൈമാറാൻ നോമിനിയുടെ വിവരങ്ങൾ സഹായിക്കുന്നു. എന്നാൽ നോമിനി എന്നത് എല്ലാ സാഹചര്യങ്ങളിലും ആ സമ്പത്തിന്റെ അന്തിമ അവകാശി തന്നെയാണെന്ന് അർഥമില്ല. ബന്ധപ്പെട്ട നിയമവും ആസ്തിയുടെ സ്വഭാവവും അനുസരിച്ചാണ് അവകാശം തീരുമാനിക്കപ്പെടുന്നത്.
ഉദാഹരണത്തിന്, ഒരു സ്ത്രീ തന്റെ ബാങ്ക് സ്ഥിരനിക്ഷേപത്തിൽ മകളെ നോമിനിയാക്കിയെന്നു കരുതുക. നിക്ഷേപത്തിന്റെ തുക മകൾക്ക് കൈമാറിയാലും അതിന്മേലുള്ള അന്തിമ അവകാശം സംബന്ധിച്ച് മറ്റ് നിയമപരമായ അവകാശികൾക്കിടയിൽ തർക്കമുണ്ടാകാനുള്ള സാഹചര്യം ചിലപ്പോൾ ഉണ്ടാകാം. അതിനാൽ നോമിനിയെ ചേർക്കുന്നതോടൊപ്പം സ്വന്തം ആസ്തികൾ ആർക്കാണ് ലഭിക്കേണ്ടതെന്നും അത് എങ്ങനെ ഉറപ്പാക്കാമെന്നും മനസ്സിലാക്കണം.
ഒരു നോമിനേഷൻ പട്ടിക തയ്യാറാക്കൂ
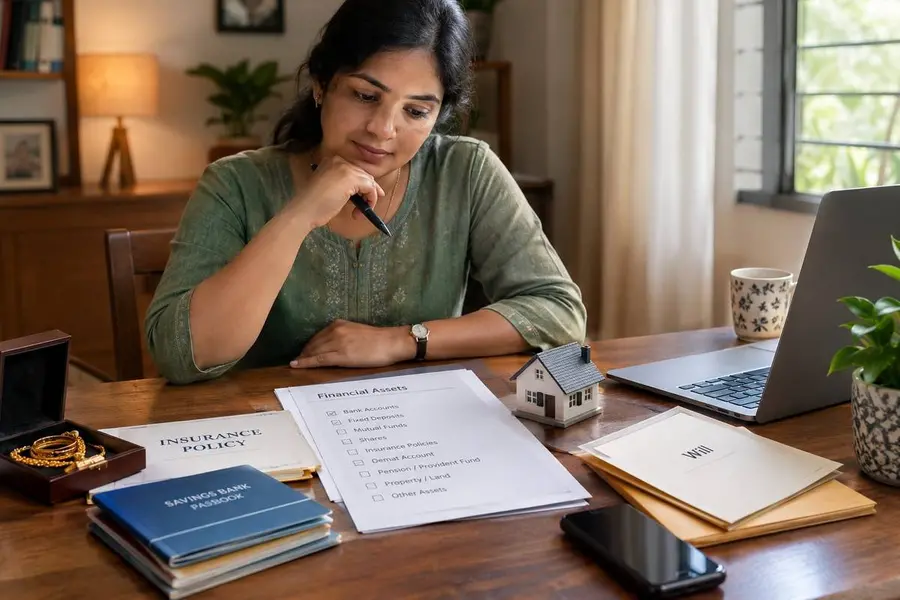
നിങ്ങളുടെ പേരിലുള്ള എല്ലാ സാമ്പത്തിക ആസ്തികളുടെയും പട്ടിക തയ്യാറാക്കുക.
- ബാങ്ക് അക്കൗണ്ടുകളും സ്ഥിരനിക്ഷേപങ്ങളും
- ഇൻഷുറൻസ് പോളിസികൾ
- മ്യൂച്വൽ ഫണ്ടുകളും ഓഹരികളും
- ഡീമാറ്റ് അക്കൗണ്ട്
- പെൻഷൻ, പ്രൊവിഡന്റ് ഫണ്ട് തുടങ്ങിയ ആനുകൂല്യങ്ങൾ
- വീട്, ഭൂമി, മറ്റ് സ്വത്തുക്കൾ
ഓരോന്നിനും നോമിനി ആരാണെന്ന് പരിശോധിക്കുക. വർഷങ്ങൾക്കുമുമ്പ് അക്കൗണ്ട് തുറന്നപ്പോൾ ചേർത്ത നോമിനി ഇപ്പോഴും അനുയോജ്യനാണോ എന്നും ഉറപ്പാക്കുക. വിവാഹം, വിവാഹമോചനം, ജീവിതപങ്കാളിയുടെ മരണം, കുട്ടികളുടെ ജനനം തുടങ്ങിയ ജീവിതമാറ്റങ്ങൾ സംഭവിക്കുമ്പോൾ നോമിനേഷൻ വിവരങ്ങളും പുനഃപരിശോധിക്കണം.
വിൽപത്രം: സമ്പന്നർക്കു മാത്രമുള്ളതല്ല
വിൽപത്രം തയ്യാറാക്കുന്നത് വലിയ സ്വത്തുള്ളവർക്കു മാത്രമാണെന്നൊരു ധാരണയുണ്ട്. യഥാർഥത്തിൽ ചെറിയ സമ്പാദ്യങ്ങളുള്ളവർക്കും ഇത് പ്രയോജനപ്പെടാം. തന്റെ മരണശേഷം സ്വന്തം സ്വത്ത് ആർക്കാണ് ലഭിക്കേണ്ടത് എന്ന ആഗ്രഹം രേഖപ്പെടുത്താനുള്ള മാർഗമാണ് വിൽപത്രം. വീട്, ഭൂമി, ബാങ്ക് നിക്ഷേപങ്ങൾ, മറ്റ് ആസ്തികൾ എന്നിവയുടെ കാര്യത്തിൽ വ്യക്തത നൽകാൻ ഇതിന് കഴിയും.
പ്രത്യേകിച്ച് ഒറ്റയ്ക്ക് ജീവിക്കുന്ന സ്ത്രീകൾക്കും വിധവകൾക്കും വിവാഹമോചിതർക്കും കുട്ടികളുള്ള ഒറ്റ രക്ഷിതാക്കൾക്കും ഇത്തരം ആസൂത്രണം പ്രധാനമാണ്. എന്നാൽ വിൽപത്രത്തിന്റെ സാധുതയും അതിലൂടെ കൈമാറാനാകുന്ന അവകാശങ്ങളും ബാധകമായ വ്യക്തിനിയമത്തെയും മറ്റ് നിയമവ്യവസ്ഥകളെയും ആശ്രയിച്ചിരിക്കും. അതിനാൽ കുടുംബസാഹചര്യം സങ്കീർണമാണെങ്കിൽ അഭിഭാഷകന്റെ സഹായം തേടണം.
സംയുക്ത അക്കൗണ്ട് ഉണ്ടെങ്കിൽ ശ്രദ്ധിക്കണം
ഭർത്താവും ഭാര്യയും ചേർന്ന് ബാങ്ക് അക്കൗണ്ട് തുടങ്ങിയിട്ടുണ്ടെങ്കിൽ അതിന്റെ പ്രവർത്തനനിബന്ധനകൾ മനസ്സിലാക്കണം. ഒരാളുടെ മരണശേഷം അക്കൗണ്ടിലെ പണം എങ്ങനെ കൈകാര്യം ചെയ്യപ്പെടും എന്നത് അക്കൗണ്ടിന്റെ സ്വഭാവവും ബാങ്കിന്റെ നടപടിക്രമങ്ങളും ബാധകമായ നിയമങ്ങളും അനുസരിച്ചിരിക്കും. അതുപോലെ, ഭർത്താവിന്റെ പേരിലുള്ള എല്ലാ ആസ്തികളും ഭാര്യയ്ക്ക് സ്വാഭാവികമായി ലഭിക്കുമെന്ന് കരുതരുത്. ഉടമസ്ഥാവകാശ രേഖകൾ, നോമിനേഷൻ, വിൽപത്രം, നിയമപരമായ അവകാശങ്ങൾ എന്നിവ ഓരോന്നും വ്യത്യസ്ത കാര്യങ്ങളാണ്. സ്ത്രീകൾ സ്വന്തം പേരിലുള്ള സമ്പാദ്യവും ആസ്തികളും രേഖകളോടെ സൂക്ഷിക്കുന്നതിനൊപ്പം കുടുംബത്തിലെ സാമ്പത്തിക രേഖകളെക്കുറിച്ചും വ്യക്തമായ ധാരണ നേടണം.
ഡിജിറ്റൽ സമ്പത്തും മറക്കരുത്
ഇന്ന് സമ്പത്ത് ബാങ്കിലും അലമാരയിലും മാത്രമല്ല. ഓൺലൈൻ നിക്ഷേപ അക്കൗണ്ടുകൾ, ഡീമാറ്റ് അക്കൗണ്ടുകൾ, ഡിജിറ്റൽ രേഖകൾ, ഇലക്ട്രോണിക് രീതിയിൽ സൂക്ഷിക്കുന്ന മറ്റ് ആസ്തികൾ എന്നിവയും സാമ്പത്തിക ജീവിതത്തിന്റെ ഭാഗമാണ്. ഇവയുടെ വിവരങ്ങൾ സുരക്ഷിതമായി രേഖപ്പെടുത്തുക. അക്കൗണ്ടുകൾ എവിടെയാണുള്ളത്, ബന്ധപ്പെട്ട സ്ഥാപനങ്ങൾ ഏതൊക്കെയാണ്, രേഖകൾ എങ്ങനെ കണ്ടെത്താം തുടങ്ങിയ കാര്യങ്ങൾ വിശ്വസ്തനായ കുടുംബാംഗത്തിന് അറിയാവുന്ന രീതിയിൽ ക്രമീകരിക്കാം.
എന്നാൽ പാസ്വേർഡുകളും ഒറ്റത്തവണ ഉപയോഗിക്കുന്ന രഹസ്യകോഡുകളും മറ്റുള്ളവരുമായി പങ്കിടുന്നത് സുരക്ഷിതമല്ല. ആവശ്യമായ രേഖകൾ സുരക്ഷിതമായി സൂക്ഷിക്കുകയും അവ ലഭ്യമാക്കാനുള്ള നിയമാനുസൃത നടപടികൾ കുടുംബാംഗങ്ങൾക്ക് മനസ്സിലാക്കിക്കൊടുക്കുകയും ചെയ്യുക.
ഇന്ന് ചെയ്യാവുന്ന അഞ്ച് കാര്യങ്ങൾ
- ഒന്ന്: സ്വന്തം പേരിലുള്ള എല്ലാ ആസ്തികളുടെയും പട്ടിക തയ്യാറാക്കുക.
- രണ്ട്: ബാങ്ക്, ഇൻഷുറൻസ്, മ്യൂച്വൽ ഫണ്ട്, ഡീമാറ്റ് അക്കൗണ്ടുകളിലെ നോമിനേഷൻ പരിശോധിക്കുക.
- മൂന്ന്: കുടുംബസാഹചര്യത്തിന് അനുയോജ്യമായി വിൽപത്രം ആവശ്യമാണോ എന്ന് വിലയിരുത്തുക.
- നാല്: പ്രധാനപ്പെട്ട സാമ്പത്തിക രേഖകൾ ഒരിടത്ത് സുരക്ഷിതമായി സൂക്ഷിക്കുക.
- അഞ്ച്: ഉടമസ്ഥാവകാശം, നികുതി, അവകാശികൾ തുടങ്ങിയ കാര്യങ്ങളിൽ സംശയമുണ്ടെങ്കിൽ യോഗ്യനായ നിയമവിദഗ്ധന്റെ സഹായം തേടുക.
പിഗ്ഗി ബാങ്കിന്റെ ഓർമപ്പെടുത്തൽ
സമ്പാദ്യം ഉണ്ടാക്കാൻ വർഷങ്ങൾ വേണ്ടിവരും. പക്ഷേ അത് ശരിയായ രീതിയിൽ കൈമാറാനുള്ള ക്രമീകരണങ്ങൾ ചെയ്യാൻ ഏതാനും ദിവസങ്ങൾ മതി. നോമിനിയെ ചേർക്കുന്നത് നല്ല തുടക്കമാണ്. എന്നാൽ അതുകൊണ്ടുമാത്രം സാമ്പത്തിക ആസൂത്രണം പൂർത്തിയാകുന്നില്ല. സ്വന്തം ആസ്തികൾ എന്തൊക്കെയാണെന്നും അവയുടെ ഉടമസ്ഥാവകാശം ആർക്കാണെന്നും ഭാവിയിൽ അവ എങ്ങനെ കൈമാറണമെന്നും വ്യക്തമായി അറിയണം. സാമ്പത്തിക സ്വാതന്ത്ര്യം എന്നത് സ്വന്തം പണം സമ്പാദിക്കാനും നിക്ഷേപിക്കാനും കഴിയുന്നതിൽ മാത്രം ഒതുങ്ങുന്നില്ല. ആ സമ്പത്തിന്റെ ഭാവിയെക്കുറിച്ച് സ്വന്തം തീരുമാനങ്ങൾ എടുക്കാൻ കഴിയുന്നതും അതിന്റെ ഭാഗമാണ്. ഇന്ന് നിങ്ങളുടെ സമ്പാദ്യത്തിന്റെ കണക്ക് പരിശോധിക്കൂ. നോമിനേഷൻ ഉറപ്പാക്കൂ. ആവശ്യമെങ്കിൽ വിൽപത്രം തയ്യാറാക്കൂ.
കാരണം, നിങ്ങൾ സമ്പാദിച്ച സമ്പത്ത് നിങ്ങളുടെ ജീവിതത്തെ സുരക്ഷിതമാക്കുന്നതുപോലെ, നിങ്ങൾ ഉദ്ദേശിക്കുന്ന രീതിയിൽ അടുത്ത തലമുറയിലേക്ക് കൈമാറപ്പെടുന്നതിനും വ്യക്തമായ ആസൂത്രണം ആവശ്യമാണ്.
(ഈ വിഷയത്തെക്കുറിച്ചുള്ള അഭിപ്രായങ്ങളും നിർദേശങ്ങളും സംശയങ്ങളും അറിയിക്കാം. ഫോൺ-9447667716. e-mail- jayakumarkk8@gmail.com)
കൂടുതൽ ഫീച്ചറുകൾ വായിക്കാൻ ഗൃഹലക്ഷ്മി വാട്സാപ്പ് ഗ്രൂപ്പിൽ അംഗമാകൂ:https://mbi.page.link/grihalakshmi
Published: 26 Oct 2026, 02:06 pm IST
ABOUT THE AUTHOR
Related Topics
Disclaimer: Kindly avoid objectionable, derogatory, unlawful and lewd comments, while responding to reports. Such comments are punishable under cyber laws. Please keep away from personal attacks. The opinions expressed here are the personal opinions of readers and not that of Mathrubhumi.
Most Commented