
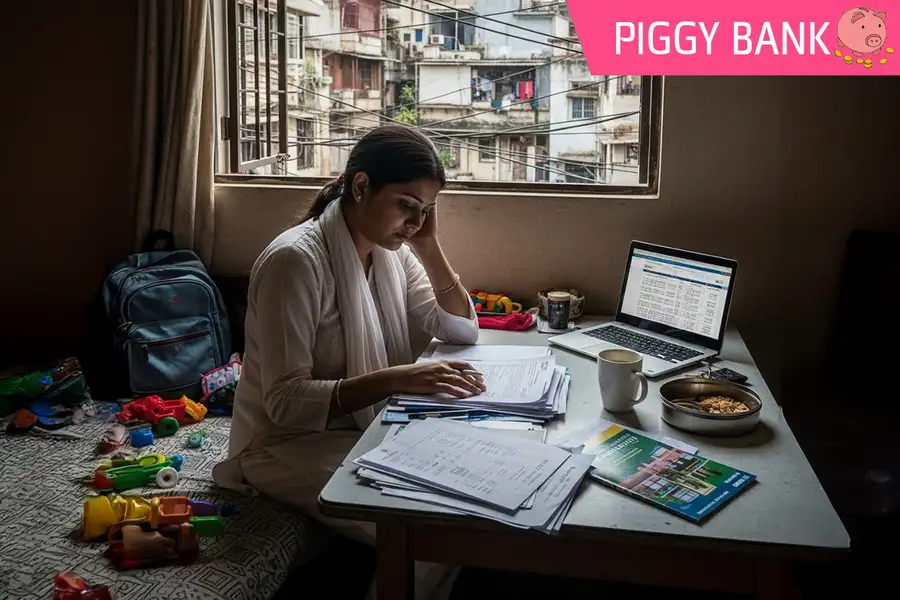
സിംഗിള് മദറുടെയും വിവാഹമോചിതരായ സ്ത്രീകളുടെയും ഏറ്റവും വലിയ പ്രശ്നമാണ് സ്വന്തമായി ഒരു വീട് എന്നത്. എല്ലാവര്ക്കും സാക്ഷാല്ക്കരിക്കാന് ബുദ്ധിമുട്ടുള്ള സ്വപ്നമാണ് വീട് എന്നത് എങ്കിലും ഒറ്റയ്ക്ക് താമസിക്കാന് തീരുമാനിച്ച സ്ത്രീകള്ക്കാണ് ഇതേറ്റവും വലിയ വെല്ലുവിളി സൃഷ്ടിക്കുന്നത്.
സകല സമ്പാദ്യവും വീട് നിര്മാണത്തിനായി മാറ്റിവയ്ക്കുന്ന പ്രവണത എല്ലാവരുടെയും ഇടയില് വര്ധിച്ചുവരുകയാണ്. ഇനി സമ്പാദ്യമില്ലാത്തവരാകട്ടെ ഭാവിയിലുണ്ടായേക്കാവുന്ന വരുമാനത്തെക്കൂടി ഇന്നേ കിട്ടിയതായി കണക്കാക്കി വായ്പ എടുത്ത് വീട് വയ്ക്കുന്നു. അതോടെ ജീവിക്കുന്നത് തന്നെ ഇഎംഐ അടയ്ക്കാന് വേണ്ടിമാത്രമായി മാറും. താമസിക്കുന്ന വീട് സാമാന്യം നല്ലതാണ് എങ്കിലും അത് ട്രന്ഡിന് അനുസരിച്ച് പുതുക്കി പണിയുന്നു. പൊളിച്ച് കളഞ്ഞിട്ട് പുതിയത് പണിയുന്നു. എക്സ്റ്റന്ഡ് ചെയ്യുന്നു. കൃത്യമായ ആസൂത്രണമില്ലാതെ, ഇത്തരത്തിലുള്ള വീട് നിര്മാണത്തെ തുടര്ന്ന് കടക്കെണിയിലും സാമ്പത്തികപ്രതിസന്ധിയിലും ആകുന്നവര് നിരവധിയാണ്. സ്ത്രീകള് വീട് വെയ്ക്കുമ്പോള് എന്തൊക്കെ ശ്രദ്ധിക്കണമെന്ന് നോക്കാം.
തനിച്ചുജീവിക്കുന്ന പല സ്ത്രീകളും ആദ്യം വാടക വീട്ടിലായിരിക്കും താമസം. വാടകയ്ക്കായി നല്കുന്ന തുക വായ്പ ഇഎംഐ ആയി അടയ്ക്കാം. അധികബാധ്യത വരുന്നില്ല. വായ്പ അടച്ചുതീരുന്നതോടെ ലക്ഷങ്ങള് വില മതിക്കുന്ന ഒരു ആസ്തി സ്വന്തമായി മാറും. ഈ വര്ഷങ്ങള് കൊണ്ട് അതിന്റെ വില വര്ധിച്ച് മുടക്കിയ തുകയുടെ മൂന്നും നാലും ഇരട്ടിയായി മാറും. ഇതാണ് സങ്കല്പ്പം. എന്നാല് പലപ്പോഴും യാഥാര്ത്ഥ്യം മറ്റൊന്നാണ്. വാടകയ്ക്ക് താമസിക്കുന്നവര് പോലും വീട് വെച്ചുകഴിഞ്ഞാല് വാടകയായി നല്കിയിരുന്നതിന്റെ പതിന്മടങ്ങ് തുക ഇഎംഐ ആയി നല്കേണ്ടിവരും. അതോടെ കുടുംബബജറ്റ് താളം തെറ്റും.
പുതിയ വീട് വയ്ക്കുമ്പോള് വലിയ വീടായിരിക്കും പലരും സ്വപ്നം കാണുക. വായ്പ എടുത്താണ് വീട് വയ്ക്കുന്നതെങ്കില് പിന്നെ പറയുകയും വേണ്ട. പണം ബാങ്ക് തരും. സൗകര്യം പോലെ തിരിച്ചടച്ചാല് മതിയല്ലോ. പ്രതിമാസ തിരിച്ചടവിനു വരുന്ന തുകയെക്കുറിച്ച് മാത്രമാകും ചിന്ത. ഇപ്പോള് 8.5- 9 ശതമാനം പലിശയ്ക്ക് ഭവന വായ്പ കിട്ടും. 30 ലക്ഷം രൂപ 20 വര്ഷത്തേക്ക് വായ്പ എടുത്താല് 26034 രൂപയാണ് പ്രതിമാസം അടയ്ക്കേണ്ടിവരിക. ഇത്രയും തുക മാസാമാസം മാറ്റിവയ്ക്കാന് കഴിഞ്ഞാല് 30 ലക്ഷം രൂപയുടെ വായ്പ എടുക്കാം. എന്നാല് മാസം 35000 രൂപവരെ മാറ്റിവയ്ക്കാന് ശേഷിയുണ്ട് എന്ന ധാരണയില് വായ്പാ തുക 40 ലക്ഷമാക്കുകയും അതിനനുസരിച്ച് വീട് വയ്ക്കാനൊരുങ്ങിയാല് ചില കാര്യങ്ങള് ശ്രദ്ധിക്കണം. മറ്റ് ലോണുകളോ ആവശ്യങ്ങളോ ഉണ്ടാകും. നിക്ഷേപ മാര്ഗങ്ങളും കാണും. അതിനെല്ലാം മാസ അടവ് കാണും. ഭവന വായ്പ ഇഎംഐയുടെ കൂടെ അതും അടഞ്ഞുപോണം. അതിനുകഴിഞ്ഞില്ലെങ്കില് കടക്കെണിയില് ആകും. ബാങ്കിലെ ഒരു അടവ് മുടങ്ങിയാല് പോലും അത് ക്രെഡിറ്റ് സ്കോറിനെ ബാധിക്കുകയും പിന്നീട് വായ്പ കിട്ടാതിരിക്കുകയും ചെയ്യും.
അതുകൊണ്ട് നിങ്ങളുടെ മറ്റ് ജീവിതലക്ഷ്യങ്ങള് എന്തൊക്കെയാണ് എന്ന് പരിശോധിച്ച് അത് നേടാനായി മാസാമാസം മാറ്റിവയ്ക്കുന്ന തുക കൂടി പരിഗണിച്ചുള്ള വായ്പാ തുക വേണം വീട് പണിയുന്നതിനായി നിശ്ചയിക്കേണ്ടത്. അല്ലെങ്കില് വീട് വാങ്ങാന് വായ്പ എടുക്കുന്നതോടെ നിങ്ങളുടെ സാമ്പത്തികനില ആകെ താളം തെറ്റും. 20-25 വര്ഷത്തേക്കുള്ള വലിയ ബാധ്യതയാണ് ഭവന വായ്പയിലൂടെ എടുക്കുന്നതെന്ന കാര്യവും മറക്കരുത്. അത്രയും കാലത്തേക്ക് നമ്മുടെ വരുമാനത്തിന്റെ നല്ലൊരു പങ്ക് ഭവനവായ്പ കാര്ന്നുതിന്നും. എന്നാല് ഇതില് നിന്ന് വരുമാനമൊന്നും ലഭിക്കുകയുമില്ല. എല്ലാ പിടുത്തവും കഴിഞ്ഞ് കയ്യില് ലഭിക്കുന്ന ശമ്പളത്തിന്റെ 40 ശതമാനത്തില് കൂടരുത് വായ്പാ ഇഎംഐ. ഇതില് എല്ലാത്തരം വായ്പകളുടേയും ഇഎംഐ ഉള്പ്പെടും. വായ്പാ തിരിച്ചടവ് വരുമാനത്തിന്റെ 40 ശതമാനത്തില് കൂടിയാല് ഉറപ്പായും അതു നിങ്ങളുടെ ക്യാഷ് ഫ്ളോയെ (വരവ് ചിലവ്) ഗുരുതരമായി ബാധിക്കും.
അതുകൊണ്ട് വീട് എന്ന സ്വപ്നം സാക്ഷാല്ക്കരിക്കാന് ഒരുങ്ങുമ്പോള് അത് ഒരു ബാധ്യതയായി മാറാതിരിക്കാന് താഴെ പറയുന്ന കാര്യങ്ങള് ശ്രദ്ധിക്കുക.
1. ആവശ്യത്തിനിണങ്ങുന്ന ആഡംബരങ്ങള് മാത്രം മതി വീടിന് എന്ന തീരുമാനിക്കുക.
2. ആവശ്യത്തില് കൂടുതല് വലിപ്പം ആഡംബരത്തിന്റെ പ്രതീകമാണെന്ന് ധരിക്കാതിരിക്കുക. വീടിന്റെ വലിപ്പത്തിലല്ല, മറിച്ച് ഭംഗിയിലും പകിട്ടിലുമാണ് കാര്യം.
3. വാടക വരുമാനം കൂടി ലക്ഷ്യമിട്ട് മുകളിലത്തെ നില സജ്ജമാക്കുക. അതിനായി വീട് പണിയുമ്പോള് തന്നെ വെവ്വേറെ പ്രവേശനം നിര്മിക്കണം.
4. മക്കള് ചെറിയ കുട്ടികള് ആണെങ്കില് അവര് വളര്ന്ന് വലുതായി 25 വയസ്സാകുമ്പോഴുള്ള ആവശ്യങ്ങള്ക്കായി രണ്ട് വയസ്സുള്ളപ്പോഴേ വീട് പണിതിടേണ്ട കാര്യമില്ല. രണ്ടുനിലയില് വീട് പണികഴിപ്പിക്കാം. ആദ്യം താഴത്തെ നില പൂര്ത്തിയാക്കുക. കുട്ടികള് വളര്ന്ന് വലുതാകുമ്പോള് മുകളിലെ നില പണി പൂര്ത്തിയാക്കിയാൽ മതി.
5. വീട് മാത്രമല്ല, ജീവിതത്തില് നിറവേറ്റേണ്ട പല ലക്ഷ്യങ്ങളും വേറെയുണ്ട്. അവയ്ക്കുള്ള പണം കണ്ടെത്താനും കഴിയണം.
6. പലരും ഭവനവായ്പ എടുക്കുന്നതോടെ വരുമാനം അതിന്റെ ഇഎംഐ അടയ്ക്കാനേ തികയാറുള്ളൂ. വായ്പ കിട്ടും എന്ന ഒറ്റക്കാരണത്താല് വലിയ തുക വായ്പ എടുത്ത് വലിയ വീട് വയ്ക്കാന് തുനിയരുത്.
(ഈ വിഷയത്തെക്കുറിച്ചുള്ള അഭിപ്രായങ്ങളും നിര്ദേശങ്ങളും സംശയങ്ങളും അറിയിക്കാം. ഫോണ്-9447667716. e-mail- jayakumarkk8@gmail.com)
കൂടുതല് ഫീച്ചറുകള് വായിക്കാന് ഗൃഹലക്ഷ്മി വാട്സാപ്പ് ഗ്രൂപ്പില് അംഗമാകൂ:https://mbiurl.in/grihalakshmi
Content Highlights: Avoid home loan burdens! Learn tips for managing finances, planning construction, and securing your financial future.
Published: 30 Aug 2025, 05:29 pm IST
ABOUT THE AUTHOR
വാര്ത്തകളോടു പ്രതികരിക്കുന്നവര് അശ്ലീലവും അസഭ്യവും നിയമവിരുദ്ധവും അപകീര്ത്തികരവും സ്പര്ധ വളര്ത്തുന്നതുമായ പരാമര്ശങ്ങള് ഒഴിവാക്കുക. വ്യക്തിപരമായ അധിക്ഷേപങ്ങള് പാടില്ല. ഇത്തരം അഭിപ്രായങ്ങള് സൈബര് നിയമപ്രകാരം ശിക്ഷാര്ഹമാണ്. വായനക്കാരുടെ അഭിപ്രായങ്ങള് വായനക്കാരുടേതു മാത്രമാണ്, മാതൃഭൂമിയുടേതല്ല. ദയവായി മലയാളത്തിലോ ഇംഗ്ലീഷിലോ മാത്രം അഭിപ്രായം എഴുതുക. മംഗ്ലീഷ് ഒഴിവാക്കുക..
Most Commented