
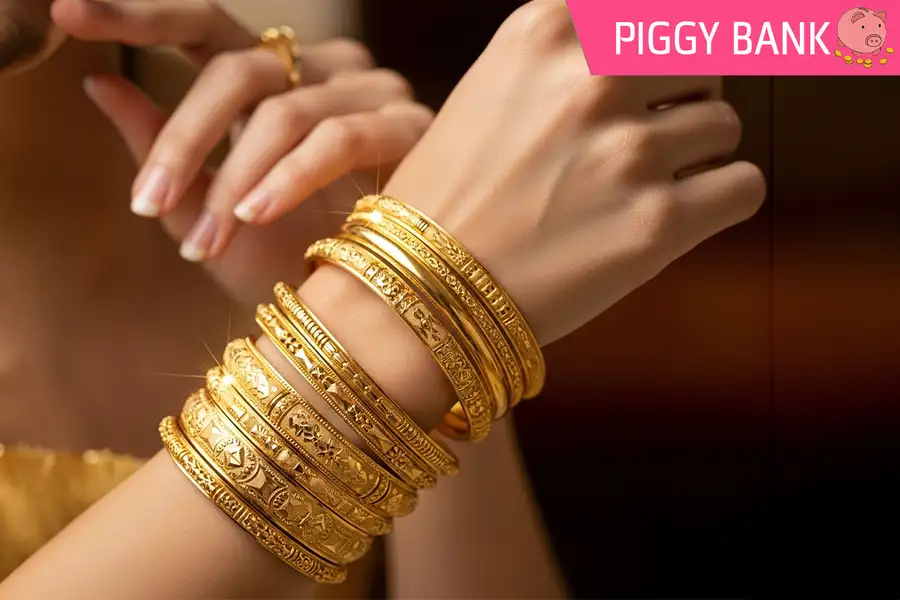
കഴിഞ്ഞ കുറേ നാളുകളായി മലയാളിക്ക് എന്തിനും ഏതിനും സ്വര്ണപ്പണയമായിരുന്നു ആശ്രയം. വേണ്ടത് ചെറിയ തുകയാകട്ടെ, വലിയ തുകയാകട്ടെ സ്വര്ണമെടുത്ത് പണയം വയ്ക്കുകയായിരുന്നു എളുപ്പവഴി. അതിനിനി പൂട്ട് വീണു കഴിഞ്ഞു. പ്രതിവര്ഷം ഏകദേശം 10 ലക്ഷം കോടി രൂപയാണ് ഇന്ത്യയില് ആളുകളുടെ കയ്യില് സ്വര്ണപ്പണയ വായ്പയായി എത്തുന്നത്. 2028-ല് ഇത് ഏകദേശം 20 ലക്ഷം കോടി രൂപയായി വളരുമെന്നാണ് കണക്ക്. ആളുകള് ഏറ്റവും കൂടുതല് സ്വര്ണവായ്പയെ ആശ്രയിക്കുന്ന സംസ്ഥാനങ്ങളിലൊന്നാണ് നമ്മുടേത്. കുറ്റം പറയാന് പറ്റില്ല. ഒരു തരി പൊന്നുപോലുമില്ലാത്ത ഒരു വീടുപോലും കേരളത്തില് കാണില്ലല്ലോ.
അടുത്ത വര്ഷം ഏപ്രില് ഒന്നുമുതല് സ്വര്ണ പണയ വ്യവസ്ഥകളില് അടിമുടി മാറ്റമാണ് വരുന്നത്. ഇതിലെ പ്രധാന മാറ്റങ്ങള് സ്വര്ണപ്പണയ വായ്പയെ ആശ്രയിക്കുന്നവരെ എങ്ങനെ ബാധിക്കുമെന്ന് നോക്കാം.
1. സ്വര്ണത്തിന്റെ മൂല്യം വിലയിരുത്തുന്നതില് ഒരു പൊതു മാനദണ്ഡമാകും ഇനി ഉണ്ടാകുക. പണയത്തിന് വയ്ക്കുന്ന സ്വര്ണം പരിശോധിച്ച് മൊത്തം തൂക്കവും സ്റ്റോണും അലങ്കാരങ്ങളും ഒഴിവാക്കിയുള്ള അറ്റ തൂക്കവും വ്യക്തമാക്കിയ സര്ട്ടിഫിക്കറ്റ് നിങ്ങള്ക്ക് ലഭ്യമാക്കും. സ്വര്ണം നിങ്ങളുടേതാണ് എന്നതിന് തെളിവ് ഹാജരാക്കണം. പാരമ്പര്യമായി കിട്ടിയതാണ് എങ്കില് അക്കാര്യം വ്യക്തമാക്കി സ്റ്റേറ്റ്മെന്റ് ഒപ്പിട്ട് കൊടുക്കണം. അതായത് സ്വര്ണം വാങ്ങിയതിന്റെ ബില്ല് ഇല്ലെങ്കില് കുറച്ചു കൂടുതല് കടലാസുകള് ഒപ്പിട്ട് നല്കണം.
2. പണത്തിന് വലിയ ആവശ്യം വന്നാല് അല്പ്പം പലിശ കൂടുതല് നല്കാന് തയ്യാറാണ് എങ്കില് സ്വര്ണവിലയ്ക്ക് അടുപ്പിച്ച് വായ്പ തുക കിട്ടുമായിരുന്നു. ഇനി അതിന് സാധ്യതയില്ല. രണ്ടര ലക്ഷം രൂപവരെയുള്ള വായ്പ്യ്ക്ക് സ്വര്ണ വിലയുടെ 85 ശതമാനവും രണ്ടര മുതല് 5 ലക്ഷം രൂപവരെയുള്ള വായ്പ്പയ്ക്ക് 80 ശതമാനവും അതിനു മുകളില് 75 ശതമാനവുമേ വായ്പ ലഭിക്കൂ. പേഴ്സണല് ലോണുകള്ക്ക് പകരം ഗോള്ഡ് ലോണ് എടുക്കുന്ന പ്രവണത ഇത് കുറയ്ക്കും. ബാങ്കുകള്ക്ക് നല്ലതാണ് ഇത്. ഇടത്തരക്കാരെ സംബന്ധിച്ച് കുറഞ്ഞ പലിശയ്ക്ക് കൂടുതല് തുക കിട്ടുമായിരുന്ന സാഹചര്യമാണ് ഇല്ലാതാകുന്നത്.
3. തിരിച്ചടവ് കുരുക്കാകും. ഏറ്റവും കുറവ് കാലയളവുള്ള വായ്പയാണ് ഗോള്ഡ് ലോണ്. പലിശയടച്ച് വായ്പ പുതുക്കിക്കൊണ്ടിരുന്നതിനാല് പലര്ക്കും ഇക്കാര്യം മനസിലായിട്ടില്ല. അക്കാര്യത്തില് തീരുമാനായി. കാലവധി എത്തുമ്പോള് ഇനി മുതല് പലിശമാത്രം അടച്ച് വായ്പ പുതുക്കാനാവില്ല. മുതലും പലിശയും ചേര്ത്ത് അടച്ചാല് മാത്രമേ വായ്പ ക്ലോസ് ആകൂ. പലിശ ഇപ്പോള് മുതല് പിന്നെ എന്ന ഈ സൗകര്യം ഇടത്തരക്കാര്ക്ക് ഒരു അനുഗ്രമായിരുന്നു. പല കാര്യങ്ങളും സ്വര്ണ വായ്പയെ ആശ്രയിച്ച് നടത്താമായിരുന്നു. ഇനി മുതല് ഏറ്റവും വേഗം തിരിച്ചടയ്ക്കേണ്ട വായ്പയായി ഇത് മാറും. മുതലും പലിശയും ചേര്ത്ത് തിരിച്ചടയ്ക്കുന്നതില് വീഴ്ച വരുത്തിയാല് അത് കിട്ടാക്കടമായി മാറുകയും ക്രെഡിറ്റ് സ്കോറിനെ മോശമായി ബാധിക്കുകയും ചെയ്യും.
4. വായ്പ തിരിച്ചടവ് മുടങ്ങുന്ന സ്വര്ണം ലേലം ചെയ്യുന്നതിലെ നിബന്ധനകളും കര്ശനമാക്കിയിട്ടുണ്ട്. ലേല നടപടികള്, മൂല്യ നിര്ണയം, വായ്പ സമ്മതപത്രം തുടങ്ങിയവ മനുഷ്യനു മനസിലാകുന്ന ഭാഷയില് രേഖപ്പെടുത്തി കസ്റ്റമര്ക്ക് നല്കണമെന്ന് ആര്ബിഐ വ്യക്തമാക്കിയിട്ടുണ്ട്.
5. ഇടപാടുകാര്, വായ്പ നല്കുന്ന ധനകാര്യസ്ഥാപനങ്ങള്, സമ്പദ് വ്യവസ്ഥ എന്നിവയ്ക്ക് ഗുണകരമാകാനാണ് ഈ പുതിയ നിബന്ധനകള് നടപ്പാക്കുന്നത് എന്ന് പറയുന്നുണ്ടെങ്കിലും ഇടത്തരക്കാരന്റെ വയറ്റത്തിടിക്കുന്നതാണ് പലതും. വായ്പ നടപടിക്രമങ്ങള് കൂടുതല് സങ്കീര്ണമാകാനും താമസിക്കാനും ആവശ്യമുള്ള തുക കിട്ടാതിരിക്കാനും ഇതൊക്കെ കാരണമായേക്കുമെന്ന ആശങ്ക പലരും പ്രകടിപ്പിക്കുന്നുണ്ട്. പലശയടച്ച് വായ്പ പുതുക്കാനുള്ള അവസരം നഷ്ടപ്പെടുന്നത് വായ്പ കാലാവധി എത്തുമ്പോള് അത്രയും പണം കണ്ടെത്തേണ്ട സമ്മര്ദ്ദമുണ്ടാക്കും. ബ്ലേഡ് പലിശക്കാരുടെ അടുത്ത് പോകാന് ഇത് ഇടത്തരക്കാരെ നിര്ബന്ധിതിരാക്കുമെന്നും ചൂണ്ടിക്കാട്ടപ്പെടുന്നു.
6. കയ്യിലുള്ള സ്വര്ണത്തിന് രേഖകളില്ലെങ്കിലോ പാരമ്പര്യമായി കിട്ടിയതാണെങ്കിലോ വായ്പാ തുക കുറഞ്ഞേക്കാം. അല്ലെങ്കില് ധനകാര്യ സ്ഥാപനം അത്തരം സ്വര്ണത്തില് കൂടുതല് ജാഗ്രത കാട്ടിയേക്കാം. ഇത് വായ്പ നടപടിക്രമങ്ങള് വൈകാന് കാരണമായേക്കാം.
ഇടത്തരക്കാര് എന്തൊക്കെ ശ്രദ്ധിക്കണം
1. വാല്യുവേഷന് സര്ട്ടിഫിക്കറ്റ് വാങ്ങിയിരിക്കണം. അതില് മൊത്തം തൂക്കവും അറ്റ തൂക്കവും വിലയും കൃത്യമായി രേഖപ്പെടുത്തിയിട്ടുണ്ട് എന്നുറപ്പാക്കണം.
2. സ്വര്ണ വായ്പകള് രണ്ട് തരത്തിലുണ്ട്. ബുള്ളറ്റ് ലോണ് എന്നറിയിപ്പെടുന്നത് എടുത്താല് മുതലും പലിശയും കാലവധിക്ക് തിരിച്ചടച്ചാല് മതി. ഇഎംഐ ആയി മാസാമാസം മുതലും പലിശയും ചേര്ത്തടയ്ക്കാവുന്ന ലോണുകളുമുണ്ട്. കാലാവധി എത്തുമ്പോള് പലിശമാത്രം അടച്ച് പുതുക്കാനുള്ള അവസരം പരിമിതമായതിനാല് ഇഎംഐ ലോണ് എടുക്കുന്നതാണ് ഉചിതം.
3. സ്വര്ണ വായ്പ ഒരു ബ്രിഡ്ജ് ലോണാണ്. അതായത് പണം വേറെ എവിടെ നിന്നെങ്കിലും കിട്ടുന്നതുവരെ ഒരു കാര്യം കാണാന് ഉപയോഗിക്കാവുന്ന ലോണ് മാത്രമാണ് സ്വര്ണ പണയ വായ്പ. മറ്റേതെങ്കിലും മാര്ഗത്തില് നിന്ന് പണം കിട്ടുമ്പോള് സ്വര്ണ വായ്പ ക്ലോസ് ചെയ്തിരിക്കണം. കാരണം വളരെ ഹ്രസ്വമാണ് ഇതിന്റെ കാലയളവ്. പക്ഷേ ഇടത്തരക്കാര് പേഴ്സണല്, ഹൗസിങ് ലോണിന് പകരമായിട്ട് സ്വര്ണ വായ്പയെ ഉപയോഗിക്കുന്നു. ഇനി മുതല് വീട് വാങ്ങാനും വാഹനം വാങ്ങാനും മക്കളുടെ ഉന്നത വിദ്യാഭ്യാസത്തിനും ഗോള്ഡ് ലോണ് എടുക്കുമ്പോള് ശ്രദ്ധിക്കുക. ഭവന വായ്പ, കാര് ലോണ്, വിദ്യാഭ്യാസ വായ്പ എന്നിവ കിട്ടുമെങ്കില് അത് എടുക്കുന്നതായിരിക്കും ഉചിതം.
4. പുതിയ നിബന്ധന അനുസരിച്ച് സ്വര്ണം നഷ്ടപ്പെടാനുള്ള സാധ്യത വളരെ കൂടുതലാണ്. കാലാവധിക്ക് പലിശ മാത്രം അടച്ച് പുതുക്കിവെയ്ക്കാനുള്ള അവസരം പരിമിതമായതിനാല് അത്രയും തുക ഒരുമിച്ച് കണ്ടെത്തണം. അല്ലെങ്കില് വേറെ സ്വര്ണം വെച്ച് പുതിയ വായ്പ എടുത്ത് പഴയ വായ്പയില് തിരിച്ചടച്ച് ക്ലോസ് ചെയ്യണം. ഇത് എല്ലാവരെക്കൊണ്ടും കഴിഞ്ഞെന്ന് വരില്ല. അങ്ങനെ സംഭവിച്ചാല് കാലവധി കഴിയുമ്പോള് മിക്ക വായ്പകളും കിട്ടാക്കടമായി മാറുകയും ലേലത്തിലേക്ക് പോവുകയും ചെയ്തേക്കാം. ഇക്കാര്യത്തില് ജാഗ്രത പാലിക്കണം.
(ഈ വിഷയത്തെക്കുറിച്ചുള്ള അഭിപ്രായങ്ങളും നിര്ദേശങ്ങളും സംശയങ്ങളും അറിയിക്കാം. ഫോണ്-9447667716. e-mail- jayakumarkk8@gmail.com)
കൂടുതല് ഫീച്ചറുകള് വായിക്കാന് ഗൃഹലക്ഷ്മി വാട്സാപ്പ് ഗ്രൂപ്പില് അംഗമാകൂ:https://mbi.page.link/grihalakshmi
Published: 25 Oct 2025, 10:39 am IST
ABOUT THE AUTHOR
വാര്ത്തകളോടു പ്രതികരിക്കുന്നവര് അശ്ലീലവും അസഭ്യവും നിയമവിരുദ്ധവും അപകീര്ത്തികരവും സ്പര്ധ വളര്ത്തുന്നതുമായ പരാമര്ശങ്ങള് ഒഴിവാക്കുക. വ്യക്തിപരമായ അധിക്ഷേപങ്ങള് പാടില്ല. ഇത്തരം അഭിപ്രായങ്ങള് സൈബര് നിയമപ്രകാരം ശിക്ഷാര്ഹമാണ്. വായനക്കാരുടെ അഭിപ്രായങ്ങള് വായനക്കാരുടേതു മാത്രമാണ്, മാതൃഭൂമിയുടേതല്ല. ദയവായി മലയാളത്തിലോ ഇംഗ്ലീഷിലോ മാത്രം അഭിപ്രായം എഴുതുക. മംഗ്ലീഷ് ഒഴിവാക്കുക..
Most Commented