
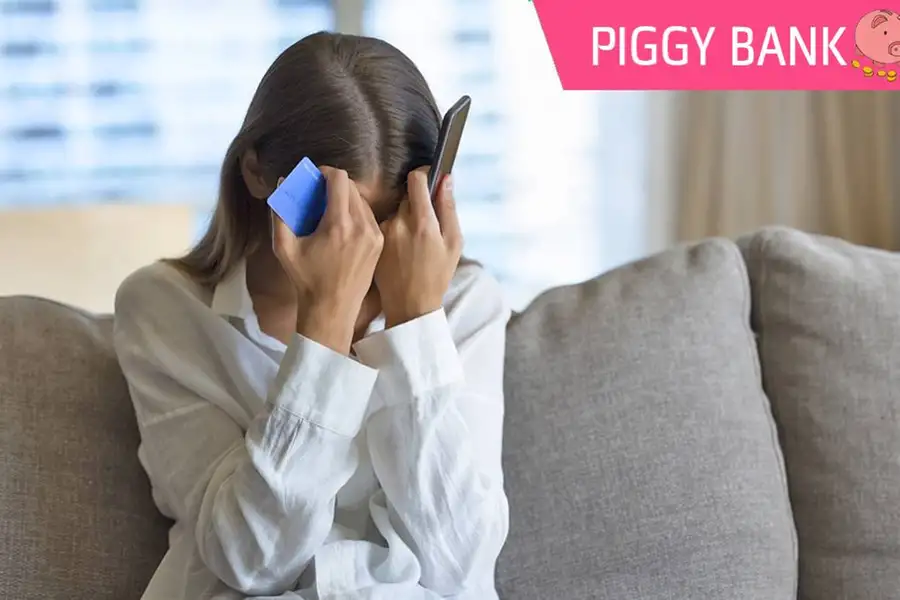
ഇഎംഐ ഭാരമൊന്നും ഒരു ഭാരമല്ലാതായിക്കഴിഞ്ഞിരിക്കുന്നു മലയാളികള്ക്ക്. എതൊരു ആളോട് ചോദിച്ചാലും കാണും ചുരുങ്ങിയത് രണ്ട് മൂന്നുനാല് ഇഎംഐകള്. ഇതൊക്കെ തട്ടിയും മുട്ടിയും എങ്ങനെയെങ്കിലുമൊക്കെ അടഞ്ഞ് അടഞ്ഞ് പോകുന്നുണ്ടാകും. ഇത്തവണത്തെ ഈഎംഐ കൂട്ടിയാല് കൂടില്ലെന്ന് ചിലപ്പോഴൊക്കെ മുന്കൂട്ടിതന്നെ അറിയാനുംപറ്റും. അപ്പോള് എന്തുചെയ്യണം. ഇതാ ഇക്കാര്യങ്ങള് ഓര്ത്തുവെച്ചോളൂ.
വായ്പ തരുമ്പോഴേ ബാങ്കുകള്ക്കറിയാം ഇവന് എപ്പോഴെങ്കിലുമൊക്കെ തിരിച്ചടവ് മുടക്കുമെന്ന്. കൃത്യമായി നമ്മള് അടച്ചാലും ബാങ്കുകള്ക്ക് ലാഭം അടച്ചില്ലെങ്കില് ലാഭത്തോട് ലാഭം. അതുകൊണ്ട് നമ്മള് ചെയ്യാന് പോകുന്ന സകല കുരുത്തക്കേടുകളും ബാങ്കുകള് നേരത്തെ തന്നെ നിര്വ്വചിച്ചുവെച്ചിട്ടുണ്ട്. ഈഎംഐ മുടങ്ങലിനെ പലതായി തരംതിരിച്ചിരിക്കുന്നു
1. മൈനര് ഡീഫാള്ട്ട് - ആദ്യം ഒന്നു മുടങ്ങി. പിന്നെ ഒന്നുകൂടി മുടങ്ങി. പിന്നെ ഒരെണ്ണം കൂടി. ഇങ്ങനെ ആകെ മൂന്നുതവണവരെ തുടര്ച്ചയായി മുടങ്ങിയാല് അത് ബാങ്കുകള് മൈനര് മുടങ്ങലായിട്ടാണ് കണക്കാക്കുന്നത്.
2. മേജര് ഡീഫാള്ട്ട് - മൂന്നുതവണയില് കൂടുതല് മാസതവണ മുടങ്ങിയാല് സംഗതി ഗുരുതരമാകും. മേജര് മുടങ്ങലായി കണക്കാക്കി ബാങ്കുകള് ശക്തമായ നടപടികള് സ്വീകരിക്കും. നമ്മുടെ വായ്പയെ നിഷ്ക്രിയ ആസ്തിയായി പ്രഖ്യാപിക്കും. ഇങ്ങനെ പ്രഖ്യാപിച്ചാല് പിന്നെ നമുക്ക് ഒരു കസ്റ്റമറുടെ അവകാശങ്ങളൊന്നും ബാങ്ക് അനുവദിച്ചുതരില്ല. ബാങ്കിന്റെ നിയമങ്ങള് അനുസരിച്ച് കാര്യങ്ങള് നീങ്ങും. നോട്ടീസ് നല്കും. അതിലെ തീയതിയില് വായ്പ തിരിച്ചടയ്ക്കണം അല്ലെങ്കില് റിക്കവറി ഉണ്ടാകും
മറ്റെന്തൊക്കെ സംഭവിക്കും?
ആദ്യത്തെ പ്രശ്നം ക്രഡിറ്റ് സ്കോര് മോശമാകും എന്നതാണ്. ഒരു ഇഎംഐ മുടങ്ങിയാല് തന്നെ ക്രഡിറ്റ് സ്കോറില് 50 മുതല് 70 പോയ്ന്റ് വരെ കുറയുമത്രേ. തിരിച്ചടയ്ക്കാമെന്ന് വെച്ചാല് ലേറ്റ് ഫീസും പെനാല്റ്റിയും ഉണ്ടാകും. പണ്ടൊക്കെ ഒരു മയമുണ്ടായിരുന്നു വായ്പ തിരിച്ചുപിടിക്കാന്. ഇപ്പോള് അതില്ല. റിക്കവറി ഏജന്റുമാര് വീട്ടിലേക്കോ ഓഫീസിലേക്കോ നേരിട്ട് വരും. ആദ്യം അനുനയം. പിന്നെ വിരട്ടല്.
എന്ത് ചെയ്യാം
വായ്പ എടുക്കല് ഇപ്പോള് കുട്ടിക്കളിയല്ല. അടവ് മുടക്കല് ശീലമാക്കാതിരിക്കുക. മറ്റെന്തൊക്കെ മുടങ്ങിയാലും ഇഎംഐ മുടക്കാതിരിക്കുക. നിങ്ങളെ കൊണ്ടുതാങ്ങാന് പറ്റില്ലെങ്കില് ഇഎംഐ തുക കുറയ്ക്കാന് ബാങ്കുകളോട് അഭ്യര്ത്ഥിക്കാം. വായ്പാ കാലവധി കുറച്ച് നീട്ടിയാല് മാസ അടവ് തുക കുറയ്ക്കാന് കഴിയും. ജോലി പോകുകയോ മറ്റെന്തെങ്കിലും സാമ്പത്തിക തിരിച്ചടികളോ ആവശ്യങ്ങളോ ഉണ്ടായാല് അക്കാര്യം ബാങ്കിനെ തെളിവ് സഹിതം ബോധ്യപ്പെടുത്തിയാല് മൂന്നുമുതല് ആറ് മാസം വരെ അടവ് ഇളവ് ചെയ്ത് നല്കാന് ബാങ്കുകള്ക്ക് കഴിയും.
ഇതിനൊന്നും കഴിഞ്ഞില്ലെങ്കില് മറ്റൊരു ലോണ് കൂടിയ കാലാവധിക്ക് എടുത്ത് ഈഎംഐ മുടങ്ങിയ ലോണ് തിരിച്ചടയ്ക്കുക. പക്ഷേ ഓര്ക്കുക. പുതുതായി എടുത്ത വായ്പയുടെ ഇഎംഐ മുടങ്ങരുത്.
(ഈ പംക്തിയില് പ്രതിപാദിക്കുന്ന വിഷയത്തെക്കുറിച്ചുള്ള നിങ്ങളുടെ സംശയങ്ങളും അഭിപ്രായങ്ങളും അറിയിക്കാം. ഫോണ്- 9447667716. ഇ-മെയില്: jayakumarkk8@gmail.com)
Content Highlights: missed your emi payment know the consequences
Published: 19 Apr 2025, 03:25 pm IST
ABOUT THE AUTHOR
Related Topics
വാര്ത്തകളോടു പ്രതികരിക്കുന്നവര് അശ്ലീലവും അസഭ്യവും നിയമവിരുദ്ധവും അപകീര്ത്തികരവും സ്പര്ധ വളര്ത്തുന്നതുമായ പരാമര്ശങ്ങള് ഒഴിവാക്കുക. വ്യക്തിപരമായ അധിക്ഷേപങ്ങള് പാടില്ല. ഇത്തരം അഭിപ്രായങ്ങള് സൈബര് നിയമപ്രകാരം ശിക്ഷാര്ഹമാണ്. വായനക്കാരുടെ അഭിപ്രായങ്ങള് വായനക്കാരുടേതു മാത്രമാണ്, മാതൃഭൂമിയുടേതല്ല. ദയവായി മലയാളത്തിലോ ഇംഗ്ലീഷിലോ മാത്രം അഭിപ്രായം എഴുതുക. മംഗ്ലീഷ് ഒഴിവാക്കുക..
Most Commented