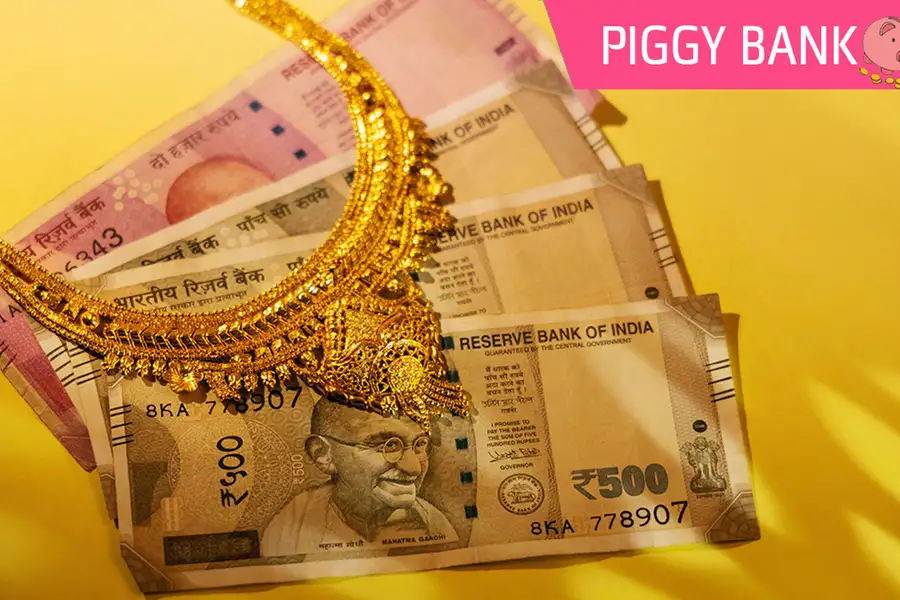
ഏതാവശ്യത്തിനും ഉപകരിക്കുന്നതാണ് സ്വര്ണപ്പണയ വായ്പ. വളരെ വേഗത്തില് അനായാസമായി ലഭിക്കുമെന്നത് തന്നെ കാര്യം. തൊട്ടടുത്ത് തന്നെ സ്ഥാപനങ്ങള്. ഏറ്റവും കാലാവധി കുറഞ്ഞ വായ്പയാണെന്ന് മാത്രം. ചില കാര്യങ്ങളില് അല്പ്പം ശ്രദ്ധിച്ചാല് സ്വര്ണപ്പണയ വായ്പയില് നിന്നുള്ള നേട്ടം കൂട്ടാം.
ഭവന വായ്പയ്ക്ക് 30 വര്ഷം വരെയും പേഴ്സണല്, വാഹന വായ്പകള്ക്ക് എട്ടുവര്ഷവുമൊക്കെ കാലാവധിയുള്ളപ്പോള് സ്വര്ണപ്പണയ വായ്പയുടെ കുറഞ്ഞ കാലാവധി പൊതുവെ ഒരു മാസവും കൂടിയ കാലാവധി ഒരു വര്ഷവുമാണ്. ഇക്കാലയളവില് വായ്പ തിരിച്ചടച്ച് സ്വര്ണം വീണ്ടെടുക്കാന് കഴിയുമോ എന്ന് വായ്പ എടുക്കുമ്പോള് ആദ്യം ഒന്ന് ആത്മ പരിശോധന നടത്തുന്നത് നല്ലതാണ്. അതിനുകഴിഞ്ഞില്ലെങ്കില് പലിശയടച്ച് വായ്പ പുതുക്കിവയ്ക്കണം. അല്ലെങ്കില് പലിശയും പലിശയ്ക്കുമേല് പലിശയും പിഴപ്പലിശയും നല്കേണ്ടിവരും. വായ്പ എടുക്കുമ്പോള് പലിശ എത്രയെന്ന് കൃത്യമായി അറിഞ്ഞിരിക്കണം.
24 മുതല് 30 ശതമാനം വരെ പലിശ വരുന്ന വായ്പകളുണ്ട്. നമ്മള് അതറിയാറില്ല എുമാത്രം. സ്വര്ണത്തിന്റെ ഈടിന്മേല് എത്ര കൂടുതല് പണം നിങ്ങള്ക്ക് വേണമോ അത്രയും കൂടുതല് പലിശയും ചിലപ്പോള് ഈടാക്കുന്നവരുണ്ട്. ഗ്രാമിന് ഏറ്റവും കൂടുതല് പണം തരുന്ന സ്ഥാപനത്തെ തേടിച്ചെല്ലുമ്പോള് പലിശ നിരക്ക് എത്രയാണ് എന്നതുകൂടി ചോദിച്ചുമനസിലാക്കണം.
ചില വായ്പകള് ഒരുമാസത്തേക്കുളളതായിരിക്കും. ചിലത് മൂന്നുമാസത്തേക്കളുള്ളതായിരിക്കും. ചിലത് ഒരുവര്ഷത്തേക്കുള്ളതാണ് എങ്കിലും പലിശ മാസാമാസം കൃത്യമായി അടയ്ക്കേണ്ടിവരും. നിങ്ങളെടുക്കുന്ന വായ്പ ഇവയില് ഏതുതരത്തിലുള്ളതാണെന്ന് കൃത്യമായി അറിഞ്ഞിരിക്കണം. ഒരുമാസക്കാലവധിയുള്ള വായ്പ 31 ദിവസം കഴിയുന്ന ദിവസം തന്നെ പലിശ അടച്ച് ക്ലോസ് ചെയ്തില്ലെങ്കില് മൂന്കൂട്ടി പറഞ്ഞ നിരക്കിലായിരിക്കില്ല പലിശ. മാസാമാസം പലിശ അടയ്ക്കേണ്ടത് ഒരു ദിവസം വൈകിയാല് പലിശ നിരക്ക് മാറുന്ന വായ്പകളുണ്ട്. ആരും ഓര്മിപ്പിക്കാനും നിര്ബന്ധിക്കാനും ഇല്ലാത്തതുകൊണ്ട്് സ്വര്ണ വായ്പ തിരിച്ചടയ്ക്കാതെ കിടക്കാനും സാധ്യതയുണ്ട്. അതുകൊണ്ട് ഏതെങ്കിലും വിധത്തില് കയ്യില് കുറച്ചുപണം വന്നാല് ഏറ്റവും ആദ്യം ക്ലോസ് സ്വര്ണപ്പണയ വായ്പ ക്ലോസ് ചെയ്യാന് ശ്രദ്ധിക്കുക. സ്വയം ഇ.എം.ഐ നിശ്ചയിച്ച് മാസാമാസം ചെറുതക അടച്ച് വായ്പ തീര്ക്കാന് ശ്രമിക്കുന്നതും നല്ലതാണ്.
സ്വര്ണം പണയം വയ്ക്കുമ്പോള് കൂടുതല് പണം നല്കുന്ന സ്ഥാപനങ്ങള് കൂടുതല് പലിശ ഈടാക്കുന്നതിന് പല കാരണങ്ങളുണ്ട്. സ്വര്ണ വായ്പ എടുത്തയാള് വായ്പ തിരിച്ചടച്ചില്ലെങ്കില് ബാങ്കിനോ ധനകാര്യ സ്ഥാപനത്തിനോ പണം തിരിച്ചുപിടിക്കാന് ആകെയുള്ള മാര്ഗം ഈടായി നല്കിയ സ്വര്ണം വിറ്റുമുതലാക്കുക എന്നത് മാത്രമാണ്. അതായത് സ്വര്ണത്തിന്റെ മൂല്യത്തേക്കാള് എത്ര കുറഞ്ഞ തുക വായ്പയായി നല്കുന്നുവോ അത്രയും നഷ്ടസാധ്യത കുറവായിരിക്കും സ്ഥാനപനത്തിന്. എത്ര കൂടുതല് വായ്പ നല്കുന്നുവോ അത്രയും നഷ്ടസാധ്യതയും കൂടും. ഇതുമൂലമാണ് കൂടുതല് പണത്തിന് കൂടുതല് പലിശ ഈടാക്കുന്നത്.
പലിശ മാസാമാസമോ വര്ഷത്തിലൊ അടയ്ക്കേണ്ടതാണെങ്കിൽ കൃത്യമായി അടയ്ക്കണം. വീഴ്ചവരുത്തി വായ്പയ നിഷ്ക്രിയ വായ്പയാക്കി മാറ്റരുത്. ഇത്തരം സാഹചര്യത്തില് 13-15 ശതമാനം പിഴപ്പലിശ ഈടാക്കുന്ന സ്ഥാപനങ്ങളുണ്ട്. വായ്പ നിഷ്ക്രിയ ആസ്തി ആയി മാറിയാല് വായ്പ എടുത്ത ആള്ക്കുള്ള പല അവകാശങ്ങളും നിഷേധിക്കപ്പെടും.
വായ്പ തിരച്ചടച്ച് ക്ലോസ് ചെയ്യാന് കഴിഞ്ഞില്ല എങ്കില് നിശ്ചിത തീയതിയില് തന്നെ പുതുക്കിവയ്ക്കാന് ശ്രദ്ധിക്കണം. അല്ലെങ്കില് പലിശയും പിഴപ്പലിശയും എല്ലാം ചേര്ന്ന് വലിയ ഒരു തുകയായി വായ്പ മാറും.
(ഈ പംക്തിയില് പ്രതിപാദിക്കുന്ന വിഷയത്തെക്കുറിച്ചുള്ള നിങ്ങളുടെ സംശയങ്ങളും അഭിപ്രായങ്ങളും അറിയിക്കാം. ഫോണ്: 9447667716. ഇ-മെയില്: jayakumarkk8@gmail.com)
Content Highlights: gold loan advantages and disadvantages
Published: 15 Feb 2025, 02:59 pm IST
Related Topics
വാര്ത്തകളോടു പ്രതികരിക്കുന്നവര് അശ്ലീലവും അസഭ്യവും നിയമവിരുദ്ധവും അപകീര്ത്തികരവും സ്പര്ധ വളര്ത്തുന്നതുമായ പരാമര്ശങ്ങള് ഒഴിവാക്കുക. വ്യക്തിപരമായ അധിക്ഷേപങ്ങള് പാടില്ല. ഇത്തരം അഭിപ്രായങ്ങള് സൈബര് നിയമപ്രകാരം ശിക്ഷാര്ഹമാണ്. വായനക്കാരുടെ അഭിപ്രായങ്ങള് വായനക്കാരുടേതു മാത്രമാണ്, മാതൃഭൂമിയുടേതല്ല. ദയവായി മലയാളത്തിലോ ഇംഗ്ലീഷിലോ മാത്രം അഭിപ്രായം എഴുതുക. മംഗ്ലീഷ് ഒഴിവാക്കുക..

Most Commented