
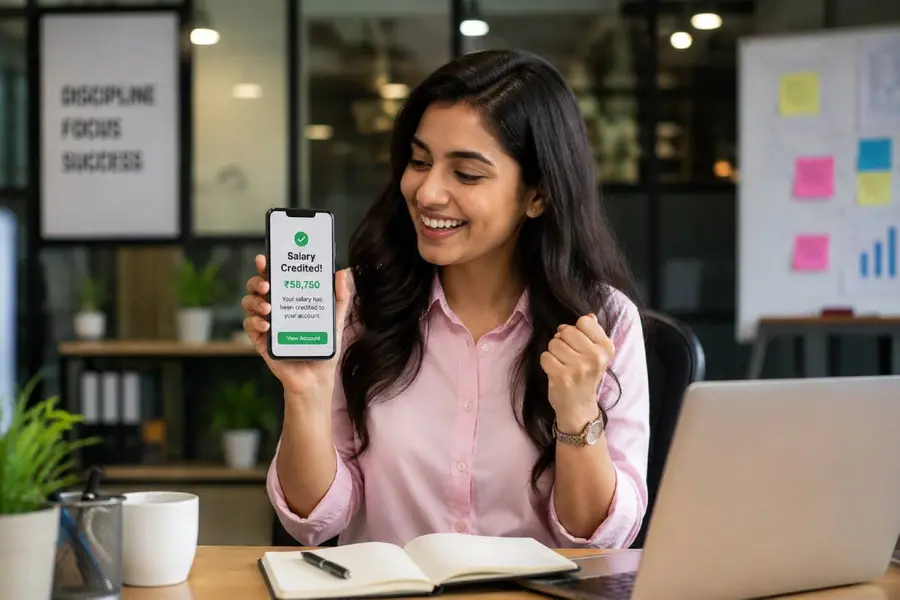
പഠനകാലം കഴിഞ്ഞ്, അഭിമുഖങ്ങളുടെ കടമ്പകൾ കടന്ന്, സ്വന്തം അധ്വാനത്തിലൂടെ നേടിയ ആദ്യത്തെ ശമ്പളം അക്കൗണ്ടിലേക്ക് എത്തുമ്പോഴുണ്ടാകുന്ന ആ സന്തോഷം പറഞ്ഞറിയിക്കാൻ കഴിയില്ല. അത് കേവലം കുറച്ച് അക്കങ്ങൾ മാത്രമല്ല, ഒരു സ്ത്രീയുടെ ആത്മാഭിമാനത്തിന്റെയും സാമ്പത്തിക സ്വാതന്ത്ര്യത്തിലേക്കുള്ള ആദ്യ ചുവടുവെപ്പിന്റെയും അടയാളമാണ്. ആദ്യ ശമ്പളം കൊണ്ട് അച്ഛനും അമ്മയ്ക്കും സമ്മാനങ്ങൾ വാങ്ങാനും, കൂട്ടുകാർക്ക് പാർട്ടി കൊടുക്കാനും, പണ്ടേ കൊതിച്ച ആ ഡ്രസ്സ് സ്വന്തമാക്കാനുമൊക്കെ തോന്നിയില്ലെങ്കിലേ അത്ഭുതമുള്ളൂ. അതൊക്കെ തീർച്ചയായും വേണം താനും. എന്നാൽ, ഈ ആഘോഷങ്ങൾക്കിടയിൽ സ്വന്തം സാമ്പത്തിക ഭാവിയെക്കുറിച്ച് കൃത്യമായ ഒരു പ്ലാൻ തയാറാക്കാൻ ഭൂരിഭാഗം പെൺകുട്ടികളും മറന്നുപോകാറുണ്ട്. കരിയറിന്റെ തുടക്കത്തിൽ തന്നെ പണത്തെ എങ്ങനെ കൈകാര്യം ചെയ്യണമെന്ന് പഠിക്കുന്നത് ജീവിതകാലം മുഴുവൻ നിങ്ങൾക്ക് തുണയാകും. അതുകൊണ്ട്, ആദ്യ ശമ്പളം വാങ്ങുന്ന ഓരോ യുവതിയും അറിഞ്ഞിരിക്കേണ്ട ഒരു 'ഫസ്റ്റ് സാലറി ബ്ലൂപ്രിന്റ്' നമുക്ക് നോക്കാം.
50:30:20 റൂൾ
നിങ്ങളുടെ ശമ്പളത്തെ എങ്ങനെ വിഭജിക്കണം എന്നതിനെക്കുറിച്ച് വ്യക്തമായ ഒരു ധാരണ ഉണ്ടാക്കിയെടുക്കുകയാണ് ആദ്യം വേണ്ടത്. ഇതിനായി ലോകമെമ്പാടുമുള്ള സാമ്പത്തിക വിദഗ്ധർ നിർദ്ദേശിക്കുന്ന ലളിതമായ ഒരു നിയമമുണ്ട്; 50:30:20 റൂൾ. നിങ്ങളുടെ കയ്യിൽ കിട്ടുന്ന ശമ്പളത്തിന്റെ 50 ശതമാനം നിങ്ങളുടെ അത്യന്താപേക്ഷിതമായ ആവശ്യങ്ങൾക്ക് (Needs) വേണ്ടി മാറ്റിവെക്കാം. താമസം, ഭക്ഷണം, യാത്രക്കൂലി, മറ്റ് അത്യാവശ്യ ബില്ലുകൾ എന്നിവയെല്ലാം ഇതിൽ വരും. ശമ്പളത്തിന്റെ 30 ശതമാനം നിങ്ങളുടെ ആഗ്രഹങ്ങൾക്കായി (Wants) മാറ്റിവെക്കാം. സിനിമ കാണൽ, ഷോപ്പിംഗ്, യാത്രകൾ, പുതിയ ഗാഡ്ജറ്റുകൾ വാങ്ങൽ എന്നിവയൊക്കെ ഇതിൽ ഉൾപ്പെടുത്താം. എന്നാൽ ഏറ്റവും പ്രധാനപ്പെട്ടത് ബാക്കി വരുന്ന 20 ശതമാനമാണ്. ഇത് നിങ്ങളുടെ സമ്പാദ്യത്തിനും നിക്ഷേപത്തിനുമായി (Savings & Investments) നിർബന്ധമായും മാറ്റി വെക്കണം. ശമ്പളം വന്ന ഉടനെ ചെലവുകൾ കഴിഞ്ഞ് ബാക്കി വരുന്നത് സമ്പാദിക്കാം എന്ന് വിചാരിച്ചാൽ ഒന്നും ബാക്കിയുണ്ടാകില്ല. പകരം, ശമ്പളം കിട്ടുമ്പോൾ തന്നെ ഈ 20 ശതമാനം നിക്ഷേപത്തിലേക്ക് മാറ്റിയ ശേഷം ബാക്കി തുക കൊണ്ട് ബജറ്റ് ചെയ്യാൻ ശീലിക്കുക.
എമർജൻസി ഫണ്ട്
സാമ്പത്തിക ആസൂത്രണത്തിൽ ഏറ്റവും ആദ്യം കെട്ടിപ്പടുക്കേണ്ടത് ഒരു അടിയന്തര ധനശേഖരം അല്ലെങ്കിൽ 'എമർജൻസി ഫണ്ട്' ആണ്. ജീവിതം എപ്പോഴാണ് നമുക്ക് നേരെ അപ്രതീക്ഷിത വെല്ലുവിളികൾ ഉയർത്തുക എന്ന് പറയാൻ കഴിയില്ല. പെട്ടെന്നുണ്ടാകുന്ന ജോലി നഷ്ടം, ആരോഗ്യപ്രശ്നങ്ങൾ, അല്ലെങ്കിൽ കുടുംബത്തിലെ മറ്റെന്തെങ്കിലും അത്യാവശ്യങ്ങൾ എന്നിവയെയൊക്കെ പതറാതെ നേരിടാൻ ഈ ഫണ്ട് സഹായിക്കും. സാധാരണയായി നിങ്ങളുടെ 3 മുതൽ 6 മാസത്തെ ചെലവുകൾക്ക് തുല്യമായ തുകയാണ് എമർജൻസി ഫണ്ടായി കരുതേണ്ടത്. ഈ തുക എളുപ്പത്തിൽ പിൻവലിക്കാൻ കഴിയുന്ന തരത്തിൽ ഒരു സേവിങ്സ് അക്കൗണ്ടിലോ ലിക്വിഡ് ഫണ്ടിലോ സൂക്ഷിക്കാവുന്നതാണ്. ഇത് നിങ്ങൾക്ക് നൽകുന്ന മാനസികമായ ആത്മവിശ്വാസം ചെറുതല്ല. കടക്കെണിയിൽ വീഴാതെ നിങ്ങളെ കാത്തുരക്ഷിക്കുന്ന ഒരു സുരക്ഷാ കവചമാണിത്.
നിക്ഷേപങ്ങൾ
എമർജൻസി ഫണ്ട് തയാറാക്കുന്നതിനൊപ്പം തന്നെ ചെറിയ രീതിയിലെങ്കിലും നിക്ഷേപങ്ങൾ ആരംഭിക്കണം. 'ഞാൻ ഇപ്പോൾ ജോലിയിൽ കയറിയതല്ലേ ഉള്ളൂ, നിക്ഷേപിക്കാൻ ഇനിയും സമയമുണ്ടല്ലോ' എന്ന് കരുതരുത്. ചെറുപ്പത്തിലേ നിക്ഷേപം തുടങ്ങുന്നവർക്ക് 'കോമ്പൗണ്ടിംഗ്' അഥവാ കൂട്ടുപ്പലിശ്ശയുടെ അത്ഭുതകരമായ ശക്തിയുടെ ഗുണം പൂർണ്ണമായി ലഭിക്കും. നിങ്ങളുടെ ലക്ഷ്യങ്ങൾക്കനുസരിച്ച് (ഉദാഹരണത്തിന് ഉപരിപഠനം, വിവാഹം, സ്വന്തമായി ഒരു വാഹനം അല്ലെങ്കിൽ വീട്) നിക്ഷേപങ്ങൾ തിരഞ്ഞെടുക്കാം. തുടക്കക്കാർക്ക് ഏറ്റവും സുരക്ഷിതവും ലളിതവുമായി ചെയ്യാവുന്ന ഒന്നാണ് മ്യൂച്വൽ ഫണ്ടുകളിലെ സിസ്റ്റമാറ്റിക് ഇൻവെസ്റ്റ്മെന്റ് പ്ലാൻ അഥവാ 'എസ്.ഐ.പി' (SIP). പ്രതിമാസം 500 രൂപ മുതൽ പോലും നിങ്ങൾക്ക് എസ്.ഐ.പി വഴി നിക്ഷേപം ആരംഭിക്കാം. ഇതിന് പുറമെ പി.പി.എഫ് (PPF), റെക്കറിങ് ഡിപ്പോസിറ്റുകൾ എന്നിവയും പരിഗണിക്കാം.
സാമ്പത്തിക സ്വാതന്ത്ര്യം എന്നത് മറ്റൊരാളെ ആശ്രയിക്കാതെ സ്വന്തം കാലിൽ നിൽക്കാനുള്ള പ്രാപ്തിയാണ്. വിവാഹത്തിന് മുൻപോ ശേഷമോ ആകട്ടെ, നിങ്ങളുടെ പണം എവിടെ നിക്ഷേപിക്കണം, എങ്ങനെ ചെലവഴിക്കണം എന്നതിനെക്കുറിച്ച് വ്യക്തമായ തീരുമാനമെടുക്കാനുള്ള അധികാരം നിങ്ങൾക്കുണ്ടാകണം. അതിനായി കരിയറിന്റെ തുടക്കം മുതൽ തന്നെ കൃത്യമായ ബജറ്റിംഗും നിക്ഷേപ ശീലവും വളർത്തിയെടുക്കൂ. നിങ്ങളുടെ ആദ്യ ശമ്പളം വെറുമൊരു വരുമാനമല്ല, മറിച്ച് നിങ്ങളുടെ തിളക്കമുള്ള ഭാവിയുടെ അടിത്തറയാണ്. സ്മാർട്ടായി ചിന്തിക്കൂ, സാമ്പത്തികമായി സുരക്ഷിതരായ, ആത്മവിശ്വാസമുള്ള സ്ത്രീകളായി മുന്നേറൂ.
നിങ്ങളുടെ 'ഫസ്റ്റ് സാലറി' ടുഡു ലിസ്റ്റ്
- ഒരു ബജറ്റ് ഡയറി അല്ലെങ്കിൽ ആപ്പ് തുടങ്ങുക: ആദ്യ മാസത്തെ എല്ലാ ചെറിയ ചെലവുകൾ പോലും കുറിച്ചുവെക്കാൻ ശീലിക്കുക.
- ശമ്പള അക്കൗണ്ട് കൂടാതെ മറ്റൊരു അക്കൗണ്ട്: നിക്ഷേപങ്ങൾക്കും സമ്പാദ്യങ്ങൾക്കുമായി മാത്രമായി ഒരു പ്രത്യേക ബാങ്ക് അക്കൗണ്ട് ആരംഭിക്കുക.
- എമർജൻസി ഫണ്ടിലേക്ക് ആദ്യ തുക മാറ്റുക: ഈ മാസത്തെ ശമ്പളത്തിൽ നിന്ന് ഒരു ചെറിയ തുക അടിയന്തര നിധിയിലേക്ക് മാറ്റിവെച്ച് തുടക്കം കുറിക്കുക.
- ഒരു ചെറിയ തുകയ്ക്ക് എസ്.ഐ.പി (SIP) തുടങ്ങുക: നിങ്ങളുടെ ലക്ഷ്യങ്ങൾക്ക് അനുയോജ്യമായ ഒരു മ്യൂച്വൽ ഫണ്ട് തിരഞ്ഞെടുത്ത് ഈ മാസം തന്നെ നിക്ഷേപം ആരംഭിക്കുക.
- സ്വയം ഒരു സമ്മാനം വാങ്ങുക: നിങ്ങളുടെ കഠിനാധ്വാനത്തിന്റെ ഫലമാണിത്, അതിനാൽ ബജറ്റിന് ഒതുങ്ങുന്ന ഒരു ചെറിയ സമ്മാനം സ്വയം നൽകി ഈ നിമിഷം ഓർമ്മയുള്ളതാക്കുക!
(ഈ വിഷയത്തെക്കുറിച്ചുള്ള അഭിപ്രായങ്ങളും നിർദേശങ്ങളും സംശയങ്ങളും അറിയിക്കാം. ഫോൺ-9447667716. e-mail- jayakumarkk8@gmail.com)
കൂടുതൽ ഫീച്ചറുകൾ വായിക്കാൻ ഗൃഹലക്ഷ്മി വാട്സാപ്പ് ഗ്രൂപ്പിൽ അംഗമാകൂ:https://mbi.page.link/grihalakshmi
Published: 27 Jun 2026, 02:31 pm IST


ABOUT THE AUTHOR
വാര്ത്തകളോടു പ്രതികരിക്കുന്നവര് അശ്ലീലവും അസഭ്യവും നിയമവിരുദ്ധവും അപകീര്ത്തികരവും സ്പര്ധ വളര്ത്തുന്നതുമായ പരാമര്ശങ്ങള് ഒഴിവാക്കുക. വ്യക്തിപരമായ അധിക്ഷേപങ്ങള് പാടില്ല. ഇത്തരം അഭിപ്രായങ്ങള് സൈബര് നിയമപ്രകാരം ശിക്ഷാര്ഹമാണ്. വായനക്കാരുടെ അഭിപ്രായങ്ങള് വായനക്കാരുടേതു മാത്രമാണ്, മാതൃഭൂമിയുടേതല്ല. ദയവായി മലയാളത്തിലോ ഇംഗ്ലീഷിലോ മാത്രം അഭിപ്രായം എഴുതുക. മംഗ്ലീഷ് ഒഴിവാക്കുക..
Most Commented