
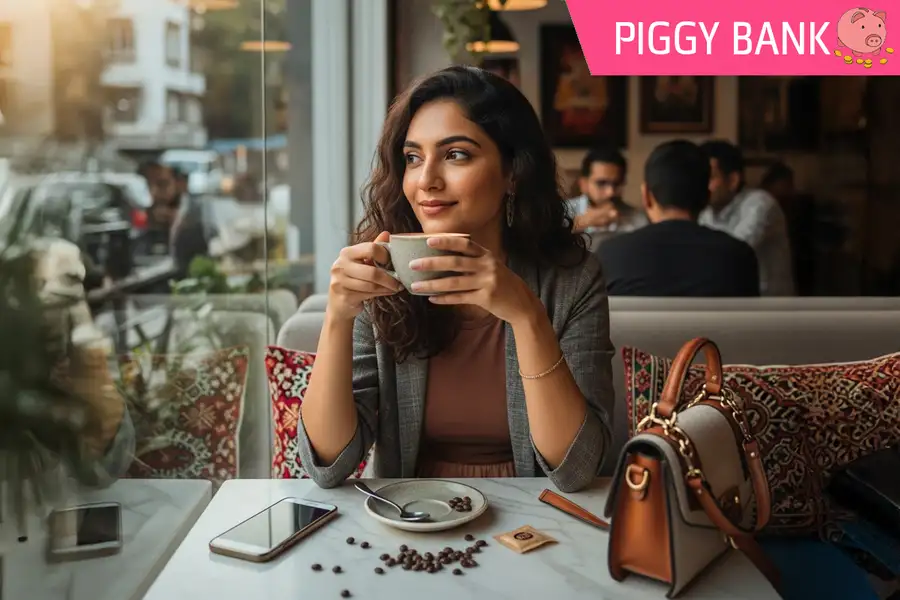
സോഷ്യൽ മീഡിയയിൽ 'സോളോ ട്രിപ്പ്' ചിത്രങ്ങൾ പോസ്റ്റ് ചെയ്യുമ്പോഴും കഫേകളിൽ ഇരുന്ന് ഒറ്റയ്ക്ക് കോഫി സിപ്പ് ചെയ്യുമ്പോഴും ലഭിക്കുന്ന ആ ഒരു മാസ് ഫീൽ ഉണ്ടല്ലോ, അത് തന്നെയാണ് പുതിയ കാലത്തെ സിംഗിൾ ലൈഫ്! എന്നാൽ ആ റീലുകൾക്കും ഇൻസ്റ്റാ സ്റ്റോറികൾക്കും അപ്പുറം, ഒറ്റയ്ക്ക് ജീവിക്കുന്ന ഒരു സ്ത്രീയുടെ യഥാർത്ഥ കരുത്ത് അവളുടെ ബാങ്ക് ബാലൻസിലാണ് ഒളിഞ്ഞിരിക്കുന്നത്. വിവാഹം കഴിക്കാതെ സ്വന്തം വഴി തിരഞ്ഞെടുക്കുന്നവരും, സാഹചര്യങ്ങൾ കൊണ്ട് ഒറ്റയ്ക്ക് ജീവിക്കേണ്ടി വരുന്നവരുമായ പെൺകുട്ടികളുടെ എണ്ണം നമ്മുടെ നാട്ടിലും ഉയരുകയാണ്. പ്രത്യേകിച്ച് ജെൻസി (Gen Z), മില്ലെനിയൽ തലമുറയിൽ പെട്ടവർ 'മൈ ലൈഫ് മൈ ചോയ്സ്' എന്ന് ഉറക്കെ പറയുമ്പോൾ, അതിന് പിന്നിൽ ഉറപ്പുള്ള ഒരു ഫിനാൻഷ്യൽ ബാക്കപ്പ് ആവശ്യമുണ്ട്. അല്ലെങ്കിൽ കാര്യങ്ങൾ ഇത്തിരി പണിയാകും! ആരും പറഞ്ഞുതരാത്ത, എന്നാൽ നമ്മൾ അറിഞ്ഞിരിക്കേണ്ട ആ സിംഗിൾ ഫിനാൻസ് തന്ത്രങ്ങളെക്കുറിച്ച് സംസാരിക്കാം.
1. ഒറ്റയ്ക്ക് ജീവിക്കുന്നതിനെ ഒരു ഡിജിറ്റൽ സബ്സ്ക്രിപ്ഷൻ പ്ലാൻ പോലെ കാണുക. ഡ്യുവൽ ഇൻകം ഉള്ള കുടുംബങ്ങളിൽ ചെലവുകൾ പങ്കുവെക്കപ്പെടും. അവിടെ ഒരാൾക്ക് പ്രഷർ വന്നാൽ മറ്റേയാൾ ഒരു സാമ്പത്തിക 'ഹോട്ട്സ്പോട്ട്' ആയി മാറും. എന്നാൽ സിംഗിൾ ലൈഫിൽ നിങ്ങളാണ് വൈഫൈയും നിങ്ങളാണ് ഡാറ്റയും! ഇവിടെ 'പ്ലാൻ ബി' എന്നൊരു ആളില്ല, നിങ്ങൾ തന്നെയാണ് പ്ലാൻ എ-യും പ്ലാൻ ബി-യും. ഈ ഒരു തിരിച്ചറിവാണ് നിങ്ങളുടെ സാമ്പത്തിക അടിത്തറ പണിയാനുള്ള ആദ്യ പടി.
2. ആദ്യമായി നേരിടേണ്ടി വരുന്ന വെല്ലുവിളി, വരുമാനം ഒരാളുടേതും ചെലവുകൾ മുഴുവൻ അക്കൗണ്ടുടമയുടേതും ആണെന്നതാണ്. വാടക, കറന്റ് ബിൽ, മറ്റ് നിത്യോപയോഗ ചെലവുകൾ എന്നിവയിൽ 'ഷെയറിങ്' ഓപ്ഷൻ കുറവായിരിക്കും. ഇവിടെയാണ് 'സോളോ ബജറ്റിങ്' വരുന്നത്. നിങ്ങളുടെ ക്രെഡിറ്റ് കാർഡ് എന്നത് അടിയന്തര ഘട്ടങ്ങളിൽ മാത്രം തുറക്കേണ്ട ഒരു 'എമർജൻസി എക്സിറ്റ്' മാത്രമായിരിക്കണം. അല്ലാതെ ഡിസൈനർ വസ്ത്രങ്ങൾക്കും ഐഫോണിനും വേണ്ടിയുള്ള കുറുക്കുവഴിയാകരുത്.
3. രണ്ടാമത്തെ കാര്യം, റിട്ടയർമെന്റും ഹെൽത്ത് ഇൻഷുറൻസുമാണ്. ഇരുപതുകളിൽ നിൽക്കുന്ന ഒരു ജെൻസി പെൺകുട്ടിക്ക് 'റിട്ടയർമെന്റ്' എന്നത് ആയിരം വർഷം അകലെയുള്ള കാര്യമായി തോന്നാം. എന്നാൽ ഓർക്കുക, നമുക്ക് നോക്കാൻ മക്കളോ, നമ്മളെ ഡിപെൻഡ് ചെയ്യാൻ പങ്കാളിയോ ഇല്ലാത്ത ഒരു ഭാവി സങ്കൽപ്പിച്ചാൽ, അന്ന് നമ്മളെ കാത്തുരക്ഷിക്കുന്നത് നമ്മൾ ഇന്ന് നട്ടുവെക്കുന്ന നിക്ഷേപ മരങ്ങളാണ്. ജോലിയിൽ പ്രവേശിക്കുന്ന ആദ്യ മാസം മുതൽ തന്നെ ഒരു നല്ല ഹെൽത്ത് പോളിസിയും, എൻപിഎസ് (NPS) അല്ലെങ്കിൽ സിസ്റ്റമാറ്റിക് ഇൻവെസ്റ്റ്മെന്റ് പ്ലാൻ (SIP) വഴി റിട്ടയർമെന്റ് ഫണ്ടും തുടങ്ങണം. അത് നിങ്ങളുടെ ഫ്യൂച്ചർ സെൽഫിന് നൽകുന്ന ഏറ്റവും വലിയ ഗിഫ്റ്റാണ്.
4. മൂന്നാമതായി, സമൂഹം നൽകുന്ന വായ്പാ കെണികളും ഉപദേശങ്ങളുമാണ്. 'ഇത്രയും പണം ഒറ്റയ്ക്ക് വച്ചിട്ട് എന്ത് ചെയ്യാനാണ്?' എന്ന ചോദ്യവുമായി ബന്ധുക്കളോ സുഹൃത്തുക്കളോ വരാം. ആളുകളുടെ വാക്ക് കേട്ട് അനാവശ്യ സ്വർണ്ണത്തിലോ, റിയൽ എസ്റ്റേറ്റിലോ പണം മുടക്കാതിരിക്കുക. നിങ്ങൾക്ക് എപ്പോൾ വേണമെങ്കിലും പണമാക്കാൻ കഴിയുന്ന (Liquid Assets) മ്യൂച്വൽ ഫണ്ടുകളിലും ലിക്വിഡ് ഫണ്ടുകളിലും പണം നിക്ഷേപിക്കുക. നിങ്ങളുടെ പണം വളരുന്നത് ഒരു ഗെയിമിലെ 'ലെവൽ അപ്പ്' ആകുന്നത് കണ്ട് ആസ്വദിക്കുക!
ഒറ്റയ്ക്ക് ജീവിക്കുക എന്നാൽ അനാഥമായി ജീവിക്കുക എന്നല്ല, മറിച്ച് സ്വന്തം ജീവിതത്തിന്റെ സി.ഇ.ഒ. ആയി മാറുക എന്നാണ്. സ്വയം പണിയുന്ന സാമ്പത്തിക ഭദ്രത നൽകുന്ന ആത്മവിശ്വാസം, ലോകത്തിലെ ഒരു ബ്രാൻഡഡ് ലിപ്സ്റ്റിക്കിനും നൽകാൻ കഴിയില്ല.
സിംഗിൾ വുമൺ ഫിനാൻഷ്യൽ പോർട്ട്ഫോളിയോ (ഹ്രസ്വ പ്ലാൻ)
ഒറ്റയ്ക്ക് ജീവിക്കുന്ന ഒരു സ്ത്രീക്ക് സാമ്പത്തിക സുരക്ഷിതത്വവും സ്വാതന്ത്ര്യവും ഉറപ്പാക്കാൻ അനുയോജ്യമായ, ലളിതവും കാര്യക്ഷമവുമായ ഒരു പോർട്ട്ഫോളിയോ ഘടന താഴെ നൽകുന്നു:
1. എമർജൻസി ഫണ്ട് (അടിയന്തര നിധി)
- ലക്ഷ്യം: ജോലി നഷ്ടപ്പെടൽ, പെട്ടെന്നുള്ള രോഗങ്ങൾ, വീട്ടുവാടക തുടങ്ങിയ അടിയന്തര ആവശ്യങ്ങൾ.
- തുക: കുറഞ്ഞത് 6 മാസത്തെ പ്രതിമാസ ചെലവുകൾക്ക് തുല്യമായ തുക.
- എവിടെ നിക്ഷേപിക്കണം: ലിക്വിഡ് മ്യൂച്വൽ ഫണ്ടുകൾ (Liquid Funds) അല്ലെങ്കിൽ സേവിംഗ്സ് അക്കൗണ്ട്/എഫ്.ഡി.
2. ഇൻഷുറൻസ് കവറേജ് (സുരക്ഷാ കവചം)
- ആരോഗ്യ ഇൻഷുറൻസ് (Health Insurance): കമ്പനി നൽകുന്ന ഇൻഷുറൻസിന് പുറമെ സ്വന്തമായി കുറഞ്ഞത് 10-15 ലക്ഷം രൂപയുടെ ഫ്ളോട്ടർ/ഇൻഡിവിജ്വൽ ഹെൽത്ത് പോളിസി.
- ടേം ഇൻഷുറൻസ് (Term Insurance): നിങ്ങളെ ആശ്രയിച്ച് മാതാപിതാക്കളോ മറ്റോ ഉണ്ടെങ്കിൽ മാത്രം ഒരു ടേം ലൈഫ് പോളിസി എടുക്കുക.
3. ദീർഘകാല നിക്ഷേപം (Long-term Wealth Creation)
- ലക്ഷ്യം: വാർധക്യകാല സുരക്ഷിതത്വം, സാമ്പത്തിക സ്വാതന്ത്ര്യം, സ്വന്തമായി വീട് അല്ലെങ്കിൽ വലിയ സ്വപ്നങ്ങൾ.
- ഇക്വിറ്റി മ്യൂച്വൽ ഫണ്ടുകൾ (SIP): പ്രതിമാസ വരുമാനത്തിന്റെ 30-40 ശതമാനം ഫ്ളെക്സി ക്യാപ് (Flexi Cap), ലാർജ് & മിഡ് ക്യാപ് ഫണ്ടുകളിൽ എസ്.ഐ.പി (SIP) വഴി നിക്ഷേപിക്കുക.
- നാഷണൽ പെൻഷൻ സിസ്റ്റം (NPS): റിട്ടയർമെന്റ് ഫണ്ടിനായി കുറഞ്ഞ തുക എൻ.പി.എസിൽ മാറ്റിവെക്കുക (നികുതി ഇളവും ലഭിക്കും).
4. ഹ്രസ്വകാല/ഇടത്തരം ലക്ഷ്യങ്ങൾ (Short-term Goals)
- ലക്ഷ്യം: യാത്രകൾ, ഗാഡ്ജറ്റുകൾ, ഉന്നതപഠനം, അപ്സ്കില്ലിംങ്
- എവിടെ നിക്ഷേപിക്കണം: ഡെറ്റ് ഫണ്ടുകൾ (Debt Funds), ഷോർട്ട് ടേം റെക്കറിംഗ് ഡെപ്പോസിറ്റുകൾ (RD), അല്ലെങ്കിൽ ഡൈനാമിക് ബോണ്ട് ഫണ്ടുകൾ.
സ്വതന്ത്ര വനിതകൾക്കുള്ള പോർട്ട്ഫോളിയോ പ്ലാൻ (വിശദമായ മാതൃക)
ഒറ്റയ്ക്ക് ജീവിക്കുന്ന ഒരു സ്ത്രീയെ സംബന്ധിച്ച് സാമ്പത്തിക സുരക്ഷിതത്വവും ഭാവികാല സ്വാതന്ത്ര്യവും ഉറപ്പാക്കാൻ പ്രായോഗികമായ ഒരു വിഭജന മാതൃക താഴെ നൽകുന്നു:
1. വരുമാന വിഭജന മാതൃക (50 - 30 - 20 റൂൾ)
- 45% - 50% | അത്യാവശ്യ ചെലവുകൾ (Needs): വാടക, ഭക്ഷണം, കറന്റ് ബിൽ, വൈഫൈ, യാത്ര, മറ്റ് ഗാർഹിക ചെലവുകൾ.
- 30% - 35% | ദീർഘകാല നിക്ഷേപം (Wealth Creation): മ്യൂച്വൽ ഫണ്ട് SIP, NPS, പി.പി.എഫ് (PPF), സ്വർണ്ണം.
- 15% - 20% | വ്യക്തിഗത ചെലവുകൾ (Wants): യാത്രകൾ, ഷോപ്പിംഗ്, കോഴ്സുകൾ/അപ്സ്കില്ലിംഗ്, വിനോദങ്ങൾ.
2. മൂന്ന് തട്ടുകളായുള്ള സാമ്പത്തിക സുരക്ഷാഘടന
- തട്ട് 1: അടിയന്തര നിധിയും സുരക്ഷയും (Safety First)
എമർജൻസി ഫണ്ട്: 6 മാസത്തെ ജീവിതച്ചെലവിന് തുല്യമായ തുക ലിക്വിഡ് മ്യൂച്വൽ ഫണ്ടുകളിലോ സേവിംഗ്സ് അക്കൗണ്ട്/എഫ്.ഡിയിലോ കരുതുക.
ആരോഗ്യ ഇൻഷുറൻസ്: കമ്പനി നൽകുന്ന ഇൻഷുറൻസിന് പുറമെ സ്വന്തമായി 10 - 15 ലക്ഷം രൂപയുടെ പേഴ്സണൽ ഹെൽത്ത് ഇൻഷുറൻസ് പോളിസി എടുക്കുക.
- തട്ട് 2: ദീർഘകാല സമ്പത്ത് സൃഷ്ടിക്കൽ (Wealth Creation)
ഇക്വിറ്റി മ്യൂച്വൽ ഫണ്ടുകൾ (SIP): നിക്ഷേപ തുകയുടെ 60% ഫ്ളെക്സി ക്യാപ്, ലാർജ് & മിഡ് ക്യാപ് ഫണ്ടുകളിൽ എസ്.ഐ.പി വഴി മാറ്റിവെക്കുക.
നാഷണൽ പെൻഷൻ സിസ്റ്റം (NPS): റിട്ടയർമെന്റ് സമ്പാദ്യത്തിനായി ഒരു തുക NPS-ലേക്ക് മാറ്റി നികുതി ഇളവും നേടാം.
- തട്ട് 3: ഹ്രസ്വകാല ലക്ഷ്യങ്ങൾ (Short-term Goals)
ഡെറ്റ് ഫണ്ടുകൾ / ആർ.ഡി (RD): അടുത്ത 1-3 വർഷത്തിനുള്ളിൽ ആവശ്യമുള്ള യാത്രകൾ, ഗാഡ്ജറ്റുകൾ, മറ്റ് ആവശ്യങ്ങൾ എന്നിവയ്ക്കായി ഡെറ്റ് ഫണ്ടുകളിലോ ആർ.ഡിയിലോ പണം കരുതുക.
മാതൃകാ വരുമാന വിഭജനം (ഉദാഹരണം: 50,000 മാസവരുമാനം)
സ്വതന്ത്ര വനിതകൾക്കുള്ള പോർട്ട്ഫോളിയോ പ്ലാൻ (ലളിതമായ വിവരണം)
1. വരുമാനം എങ്ങനെ പങ്കുവെക്കണം? (50-30-20 സൂത്രവാക്യം)
- നിത്യോപയോഗ ചെലവുകൾ (50%): വാടക, ഭക്ഷണം, ബില്ലുകൾ തുടങ്ങിയ അത്യാവശ്യ കാര്യങ്ങൾക്ക് വരുമാനത്തിന്റെ പകുതി ഉപയോഗിക്കാം.
- സമ്പാദ്യവും നിക്ഷേപവും (30%): ഭാവി സുരക്ഷിതമാക്കാനും സാമ്പത്തിക സ്വാതന്ത്ര്യത്തിനുമായി ഈ തുക മാറ്റിവെക്കണം.
- ആഗ്രഹങ്ങളും ഇഷ്ടങ്ങളും (20%): യാത്രകൾ, ഷോപ്പിംഗ്, സ്വയം സന്തോഷിക്കുന്ന കാര്യങ്ങൾ എന്നിവയ്ക്കായി ഈ ഭാഗം ഉപയോഗിക്കാം.
2. പ്രധാനപ്പെട്ട മൂന്ന് നിക്ഷേപ വഴികൾ
- അടിയന്തര നിധിയും ഇൻഷുറൻസും: വരുമാന സ്രോതസ്സ് ഒന്നുമാത്രം ആയതിനാൽ, 6 മാസത്തെ ചെലവിനുള്ള തുക ലിക്വിഡ് ഫണ്ടിലോ ബാങ്കിലോ കരുതുക. ഒപ്പം ഒരു നല്ല ഹെൽത്ത് ഇൻഷുറൻസും ഉറപ്പാക്കുക.
- ദീർഘകാല സമ്പാദ്യം: വാർദ്ധക്യകാല സുരക്ഷിതത്വത്തിനായി പ്രതിമാസം ഒരു തുക മ്യൂച്വൽ ഫണ്ട് എസ്.ഐ.പി (SIP), നാഷണൽ പെൻഷൻ സിസ്റ്റം (NPS) എന്നിവയിലേക്ക് മാറ്റുക.
- ഹ്രസ്വകാല ലക്ഷ്യങ്ങൾ: അടുത്ത 1-2 വർഷത്തിനുള്ളിൽ വരുന്ന യാത്രകൾ, അപ്സ്കില്ലിംഗ് കോഴ്സുകൾ എന്നിവയ്ക്കായി ആർ.ഡി (RD) അല്ലെങ്കിൽ ഡെറ്റ് ഫണ്ടുകൾ തിരഞ്ഞെടുക്കാം.
3. ഒരു ലളിതമായ ഉദാഹരണം (50,000 മാസവരുമാനം)
- 25,000: വാടക, ഭക്ഷണം, ബില്ലുകൾ മുതലായ നിത്യോപയോഗ ചെലവുകൾക്ക്.
- 15,000: മ്യൂച്വൽ ഫണ്ട് SIP, NPS തുടങ്ങിയ ദീർഘകാല നിക്ഷേപങ്ങൾക്ക്.
- 5,000: അടിയന്തര ഫണ്ട് / ഇൻഷുറൻസ് / ആർ.ഡി എന്നിവയിലേക്ക്.
- 5,000: സ്വന്തം ഇഷ്ടങ്ങൾക്കും വിനോദങ്ങൾക്കുമായി.
- ഓർത്തുവെക്കേണ്ട കുഞ്ഞു തത്ത്വം: ശമ്പളം കിട്ടുമ്പോൾ ആദ്യം നിക്ഷേപത്തിനുള്ള തുക മാറ്റിവെക്കുക; അതിനുശേഷമുള്ള പണം കൊണ്ട് മാത്രം മാസച്ചെലവുകൾ ക്രമീകരിക്കുക
(ഈ വിഷയത്തെക്കുറിച്ചുള്ള അഭിപ്രായങ്ങളും നിർദേശങ്ങളും സംശയങ്ങളും അറിയിക്കാം. ഫോൺ-9447667716. e-mail- jayakumarkk8@gmail.com)
കൂടുതൽ ഫീച്ചറുകൾ വായിക്കാൻ ഗൃഹലക്ഷ്മി വാട്സാപ്പ് ഗ്രൂപ്പിൽ അംഗമാകൂ:https://mbi.page.link/grihalakshmi
Published: 10 Aug 2026, 06:30 pm IST
ABOUT THE AUTHOR
വാര്ത്തകളോടു പ്രതികരിക്കുന്നവര് അശ്ലീലവും അസഭ്യവും നിയമവിരുദ്ധവും അപകീര്ത്തികരവും സ്പര്ധ വളര്ത്തുന്നതുമായ പരാമര്ശങ്ങള് ഒഴിവാക്കുക. വ്യക്തിപരമായ അധിക്ഷേപങ്ങള് പാടില്ല. ഇത്തരം അഭിപ്രായങ്ങള് സൈബര് നിയമപ്രകാരം ശിക്ഷാര്ഹമാണ്. വായനക്കാരുടെ അഭിപ്രായങ്ങള് വായനക്കാരുടേതു മാത്രമാണ്, മാതൃഭൂമിയുടേതല്ല. ദയവായി മലയാളത്തിലോ ഇംഗ്ലീഷിലോ മാത്രം അഭിപ്രായം എഴുതുക. മംഗ്ലീഷ് ഒഴിവാക്കുക..
Most Commented