വീട്ടിലെ പണത്തിനും വേണം ചില നിയമങ്ങൾ; പിന്തുടരാം കുടുംബത്തിന്റെ സാമ്പത്തിക ഭരണഘടന
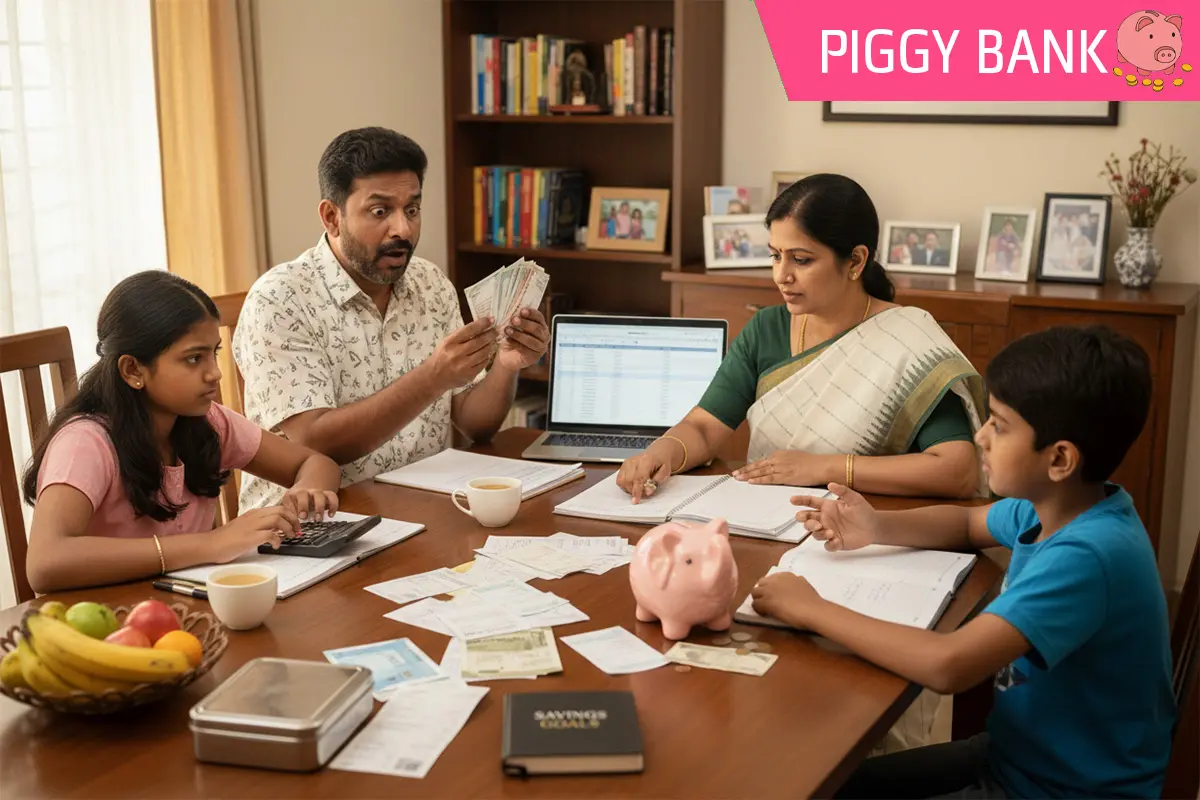
മാസം ഒന്നാം തീയതി ശമ്പളം വരുന്നു. അഞ്ചാം തീയതിയാകുമ്പോൾ വീട്ടുവായ്പയുടെ ഇ.എം.ഐ. പോകുന്നു. പത്താം തീയതിയാകുമ്പോൾ ക്രെഡിറ്റ് കാർഡ് ബില്ല് ഓർമിപ്പിക്കുന്നു. മാസത്തിന്റെ പകുതിയാകുമ്പോൾ കുട്ടികളുടെ ഫീസ്, വീട്ടുസാധനങ്ങൾ, വൈദ്യുതി ബിൽ... അങ്ങനെ ശമ്പളം വന്ന വഴിയിലൂടെ തന്നെ തിരിച്ചുപോകുന്നു. മാസം അവസാനിക്കുമ്പോൾ ബാക്കിയുള്ളത് അടുത്ത ശമ്പളത്തിനായുള്ള കാത്തിരിപ്പ് മാത്രം!
ഈ അനുഭവം പരിചിതമാണോ? എങ്കിൽ നിങ്ങളുടെ കുടുംബത്തിന് ഒരു ബജറ്റ് മാത്രമല്ല, ഒരു സാമ്പത്തിക ഭരണഘടന കൂടി ആവശ്യമായിരിക്കാം.
കുടുംബ ബജറ്റ് എന്നത് വരുമാനവും ചെലവും കണക്കാക്കുന്ന രീതിയാണ്. എന്നാൽ ഫാമിലി ഫിനാൻഷ്യൽ കോൺസ്റ്റിറ്റിയൂഷൻ എന്നത് കുടുംബത്തിലെ പണവുമായി ബന്ധപ്പെട്ട തീരുമാനങ്ങൾ എങ്ങനെ എടുക്കണം, സമ്പാദ്യം എത്ര വേണം, കടം എത്രവരെ ആകാം, സാമ്പത്തിക ഉത്തരവാദിത്വങ്ങൾ എങ്ങനെ പങ്കിടണം എന്നൊക്കെ വ്യക്തമാക്കുന്ന ഒരു കൂട്ടം നിബന്ധനകളാണ്. രാജ്യത്തിന് ഭരണഘടനയുള്ളതുപോലെ കുടുംബത്തിനും പണത്തിന്റെ കാര്യത്തിൽ ചില അടിസ്ഥാന നിയമങ്ങൾ ഉണ്ടാകുന്നതിൽ തെറ്റില്ലല്ലോ!
ഒന്നാമത്തെ നിയമം: വരുമാനം എല്ലാവർക്കും അറിയണം
പല കുടുംബങ്ങളിലും ഒരാൾ സമ്പാദിക്കുന്നു, മറ്റൊരാൾ ചെലവുകൾ കൈകാര്യം ചെയ്യുന്നു. എന്നാൽ കുടുംബത്തിന്റെ ആകെ വരുമാനം എത്രയാണെന്നും വായ്പകൾ എത്രയാണെന്നും നിക്ഷേപങ്ങൾ എവിടെയാണെന്നും എല്ലാവർക്കും വ്യക്തമായിരിക്കണമെന്നില്ല.
കുടുംബത്തിലെ മുതിർന്നവർ മാസത്തിലൊരിക്കൽ ഇരുന്ന് വരുമാനം, ചെലവ്, കടം, നിക്ഷേപം എന്നിവ അവലോകനം ചെയ്യുക. കുട്ടികൾക്കും പ്രായത്തിന് അനുയോജ്യമായ രീതിയിൽ പണത്തിന്റെ മൂല്യം മനസ്സിലാക്കിക്കൊടുക്കാം.
സാമ്പത്തിക കാര്യങ്ങൾ ഒരാളുടെ മാത്രം ഉത്തരവാദിത്വമാകരുത്. കുടുംബത്തിന്റെ സാമ്പത്തിക സുരക്ഷ എല്ലാവരുടെയും പങ്കാളിത്തത്തോടെ ഉറപ്പാക്കേണ്ടതാണ്.
രണ്ടാമത്തെ നിയമം: ആദ്യം സമ്പാദ്യം, പിന്നെ ചെലവ്
ശമ്പളം വന്നശേഷം ചെലവുകൾ കഴിഞ്ഞ് ബാക്കിയുള്ളത് സമ്പാദിക്കാമെന്ന ചിന്ത പലപ്പോഴും പരാജയപ്പെടും. അതിനു പകരം വരുമാനം ലഭിച്ചയുടൻ നിശ്ചിത തുക സമ്പാദ്യത്തിലേക്ക് മാറ്റിവയ്ക്കുക.
ഉദാഹരണത്തിന്, കുടുംബത്തിന്റെ പ്രതിമാസ വരുമാനം 80,000 രൂപ ആണെങ്കിൽ 8,000 മുതൽ 12,000 രൂപ വരെ സമ്പാദ്യത്തിനും നിക്ഷേപത്തിനുമായി മാറ്റിവയ്ക്കാൻ ശ്രമിക്കാം. നിലവിലെ ചെലവുകളും കടബാധ്യതകളും അനുസരിച്ച് ഈ തുക ക്രമീകരിക്കാം. അടിയന്തര നിധി, കുട്ടികളുടെ വിദ്യാഭ്യാസം, വിരമിക്കൽ ജീവിതം, വീടിന്റെ അറ്റകുറ്റപ്പണി തുടങ്ങിയ ലക്ഷ്യങ്ങൾക്കായി പ്രത്യേകം തുക മാറ്റിവയ്ക്കുന്നതും നല്ലതാണ്.
മൂന്നാമത്തെ നിയമം: കടത്തിന് പരിധി വേണം
വായ്പയെടുക്കുന്നത് തെറ്റല്ല. എന്നാൽ തിരിച്ചടയ്ക്കാനുള്ള ശേഷി പരിഗണിക്കാതെ വായ്പകൾ കൂട്ടുന്നത് അപകടകരമാണ്. വീട്ടുവായ്പയ്ക്കൊപ്പം വാഹനവായ്പ, വ്യക്തിഗത വായ്പ, ക്രെഡിറ്റ് കാർഡ് കുടിശ്ശിക എന്നിവ കൂടുമ്പോൾ കുടുംബത്തിന്റെ സാമ്പത്തിക സ്വാതന്ത്ര്യം കുറയാം. അതിനാൽ പുതിയ വായ്പ എടുക്കുന്നതിനു മുമ്പ് മൂന്ന് ചോദ്യങ്ങൾ ചോദിക്കുക:
ഈ വായ്പ യഥാർത്ഥത്തിൽ ആവശ്യമാണോ?
പ്രതിമാസ തിരിച്ചടവ് കുടുംബ ബജറ്റിന് താങ്ങാനാകുമോ?
വരുമാനം കുറഞ്ഞാൽ തിരിച്ചടവ് എങ്ങനെ നടത്തും?
വരുമാനം വർധിക്കുന്നതനുസരിച്ച് ചെലവും വായ്പയും വർധിപ്പിക്കണമെന്നില്ല. സാമ്പത്തിക വളർച്ച എന്നത് കൂടുതൽ വാങ്ങാനുള്ള കഴിവ് മാത്രമല്ല, കടബാധ്യതകളിൽ നിന്ന് സ്വതന്ത്രമാകാനുള്ള കഴിവുകൂടിയാണ്.
നാലാമത്തെ നിയമം: ഓരോ ലക്ഷ്യത്തിനും സ്വന്തം ഫണ്ട്
കുട്ടികളുടെ വിദ്യാഭ്യാസത്തിനായി മാറ്റിവച്ച പണം അവധിയാത്രയ്ക്ക് ഉപയോഗിക്കരുത്. അടിയന്തര നിധി ഉപയോഗിച്ച് പുതിയ മൊബൈൽ ഫോൺ വാങ്ങുകയും അരുത്.
ഓരോ ലക്ഷ്യത്തിനും പ്രത്യേകം സമ്പാദ്യപദ്ധതി തയ്യാറാക്കുക. ഹ്രസ്വകാല ആവശ്യങ്ങൾക്ക് സുരക്ഷിതവും എളുപ്പത്തിൽ പിൻവലിക്കാവുന്നതുമായ നിക്ഷേപങ്ങൾ പരിഗണിക്കാം. ദീർഘകാല ലക്ഷ്യങ്ങൾക്ക് അനുയോജ്യമായ നിക്ഷേപമാർഗങ്ങൾ തിരഞ്ഞെടുക്കാം.
ഓഹരി വിപണിയിലോ മ്യൂച്വൽ ഫണ്ടുകളിലോ നിക്ഷേപിക്കുന്നവർക്ക് വിപണിയിലെ നഷ്ടസാധ്യതയും മനസ്സിലാക്കണം. അടുത്ത വർഷം കുട്ടികളുടെ പഠനത്തിനായി ആവശ്യമായ പണം മുഴുവൻ ഓഹരികളിൽ നിക്ഷേപിക്കുന്നത് ഉചിതമല്ല.
അഞ്ചാമത്തെ നിയമം: സാമ്പത്തിക തീരുമാനങ്ങളിൽ സ്ത്രീകൾക്കും തുല്യപങ്ക്
കുടുംബത്തിന്റെ സാമ്പത്തിക തീരുമാനങ്ങളിൽ സ്ത്രീകളുടെ പങ്കാളിത്തം അനിവാര്യമാണ്. വീട്ടുചെലവ് കൈകാര്യം ചെയ്യുന്ന സ്ത്രീക്ക് നിക്ഷേപങ്ങളെക്കുറിച്ചും അറിയണം. വരുമാനം സമ്പാദിക്കുന്ന സ്ത്രീക്ക് സ്വന്തം പേരിൽ സമ്പാദ്യവും നിക്ഷേപവും ഉണ്ടായിരിക്കണം.
വിവാഹിതരായ സ്ത്രീകൾ സ്വന്തം ബാങ്ക് അക്കൗണ്ട്, അടിയന്തര നിധി, ആരോഗ്യ ഇൻഷുറൻസ്, വിരമിക്കൽ നിക്ഷേപം എന്നിവയ്ക്ക് പ്രാധാന്യം നൽകണം.
കുടുംബത്തിലെ ഒരാൾക്ക് മാത്രമായി എല്ലാ പാസ്വേഡുകളും രേഖകളും സാമ്പത്തിക വിവരങ്ങളും അറിയുന്ന സാഹചര്യം ഒഴിവാക്കുക. ആവശ്യമായ രേഖകൾ സുരക്ഷിതമായി സൂക്ഷിക്കുകയും വിശ്വസ്തരായ കുടുംബാംഗങ്ങൾക്ക് അവ എവിടെയാണെന്ന് അറിയിക്കുകയും ചെയ്യുക.
ആറാമത്തെ നിയമം: പണത്തെക്കുറിച്ച് സംസാരിക്കാൻ കുടുംബയോഗം
മാസത്തിൽ ഒരിക്കൽ അരമണിക്കൂർ മാറ്റിവയ്ക്കുക. വരുമാനവും ചെലവും പരിശോധിക്കുക. ലക്ഷ്യങ്ങൾ എത്രത്തോളം മുന്നോട്ടുപോയെന്ന് വിലയിരുത്തുക. അടുത്ത മാസത്തെ വലിയ ചെലവുകൾ മുൻകൂട്ടി ആസൂത്രണം ചെയ്യുക.
ഈ യോഗം കുറ്റപ്പെടുത്തലിനുള്ള വേദിയാകരുത്. ആരാണ് കൂടുതൽ ചെലവാക്കിയത് എന്ന തർക്കത്തിനുപകരം എങ്ങനെ മെച്ചപ്പെടുത്താം എന്ന ചർച്ചയ്ക്കാണ് പ്രാധാന്യം നൽകേണ്ടത്.
കുടുംബത്തിലെ കുട്ടികൾക്കും ചെറിയ സമ്പാദ്യലക്ഷ്യങ്ങൾ നൽകാം. പണം സമ്പാദിക്കാനും ചെലവഴിക്കാനും നിക്ഷേപിക്കാനും പഠിക്കുന്നത് സ്കൂൾ വിദ്യാഭ്യാസം പോലെ തന്നെ പ്രധാനമാണ്.
നിങ്ങളുടെ കുടുംബത്തിന്റെ സാമ്പത്തിക ഭരണഘടന
ഒരു കടലാസിൽ കുടുംബത്തിന്റെ അഞ്ച് അടിസ്ഥാന നിയമങ്ങൾ എഴുതിവയ്ക്കുക:
എല്ലാ മാസവും വരുമാനത്തിന്റെയും ചെലവിന്റെയും കണക്ക് പരിശോധിക്കും.
അടിയന്തര നിധി ക്രമേണ സൃഷ്ടിക്കും.
തിരിച്ചടവുശേഷി പരിശോധിക്കാതെ പുതിയ വായ്പ എടുക്കില്ല.
കുട്ടികളുടെ ഭാവിക്കും സ്വന്തം വിരമിക്കൽ ജീവിതത്തിനും പ്രത്യേകം നിക്ഷേപിക്കും.
വലിയ സാമ്പത്തിക തീരുമാനങ്ങൾ ചർച്ച ചെയ്ത് എടുക്കും.
കുടുംബത്തിന്റെ സാഹചര്യങ്ങൾ മാറുന്നതിനനുസരിച്ച് ഈ നിയമങ്ങൾ വർഷത്തിലൊരിക്കൽ പുതുക്കാം.
പിഗ്ഗി ബാങ്കിന്റെ ഓർമപ്പെടുത്തൽ
കുടുംബ ബജറ്റ് പണം എവിടെ പോകുന്നു എന്ന് നമ്മെ പഠിപ്പിക്കുന്നു. ഫാമിലി ഫിനാൻഷ്യൽ കോൺസ്റ്റിറ്റ്യൂഷൻ ആ പണം എവിടേക്ക് പോകണം എന്ന് തീരുമാനിക്കാൻ സഹായിക്കുന്നു.
സാമ്പത്തിക സുരക്ഷ എന്നത് ഉയർന്ന വരുമാനമുള്ളവർക്കു മാത്രം സാധ്യമാകുന്ന കാര്യമല്ല. ലഭിക്കുന്ന വരുമാനം ബോധപൂർവം വിനിയോഗിക്കുന്ന കുടുംബങ്ങൾക്കും അത് കൈവരിക്കാം.
വീടിന് ഉറപ്പുള്ള അടിത്തറ വേണം. കുടുംബത്തിന് സ്നേഹം വേണം. സാമ്പത്തിക ജീവിതത്തിന് വ്യക്തമായ നിയമങ്ങളും വേണം. കാരണം, പണത്തെക്കുറിച്ച് കുടുംബം ഒരുമിച്ച് എടുക്കുന്ന ചെറിയ തീരുമാനങ്ങളാണ് ഭാവിയിലെ വലിയ സാമ്പത്തിക സുരക്ഷയ്ക്ക് അടിത്തറയാകുന്നത്.
കൂടുതൽ ഫീച്ചറുകൾ വായിക്കാൻ ഗൃഹലക്ഷ്മി വാട്സാപ്പ് ഗ്രൂപ്പിൽ അംഗമാകൂ:https://mbi.page.link/grihalakshmi